Domain jbmo.de kaufen?
Wir ziehen mit dem Projekt
jbmo.de um.
Sind Sie am Kauf der Domain
jbmo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbmo.de kaufen?
Kennt jemand die Regeln für "Deal or No Deal"?
Ja, ich kenne die Regeln für "Deal or No Deal". In der Show wählt der Kandidat nacheinander verschiedene Koffer aus einer Auswahl aus. Jeder Koffer enthält einen Geldbetrag, und nachdem eine bestimmte Anzahl von Koffern geöffnet wurde, bietet der "Banker" dem Kandidaten einen Geldbetrag an, um das Spiel vorzeitig zu beenden. Der Kandidat muss entscheiden, ob er das Angebot annimmt oder weitermacht, um möglicherweise einen höheren Betrag zu gewinnen. **
Cake or fake?
It depends on the context. If you are asking about a choice between eating cake or something that is not real, then cake would be the preferred option. However, if you are asking about the authenticity of something, then fake would imply that it is not genuine or real. **

Ähnliche Suchbegriffe für L-Or-Espresso-Elegant
Top-Angebote
Produkte zum Begriff L-Or-Espresso-Elegant:
-
illy Espresso Klassisch 6 x 250 g 100 % Arabica Vollmundig ElegantDieser italienische Espresso überzeugt als hochwertige 100 % Arabica-Komposition aus neun erlesenen Sorten. Die Bohnen aus den besten Hochlandregionen Südamerikas, Afrikas und Indiens bieten ein vollmundiges und harmonisch ausgewogenes Geschmacksprofil. Feine Noten von süßem Karamell, blumige Anklänge von Jasmin und Orangenblüte sorgen für ein rundum elegantes Genusserlebnis mit einem angenehm süßlichen Nachgang. Das Veredelungsverfahren garantiert eine dichte, feinporige Crema, die jeden Schluck zu einer Auszeit macht. Dieses vorteilhafte Set enthält insgesamt 6 Dosen mit jeweils 250 g gemahlenem Kaffee, ideal abgestimmt für die Zubereitung im Siebträger oder im Espressokocher. Genießen Sie die traditionelle Handwerkskunst aus acht Jahrzehnten Firmengeschichte, die für unvergleichliche Qualität in jeder Tasse steht. Perfekt für Kaffeeliebhaber, die Wert auf eine klassische, ausbalancierte Röstung legen.48,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
K+L LIFY 0,75 or Sp.100 LIFY 0,75 orLeiternennquerschnitt=0,75 mm2Leiter-Klasse=Kl.6 = feinstdrähtigLeiter-Material=KupferWerkstoff der Aderisolation=Polyvinylchlorid (PVC)Ader-Farbe=orangeAußendurchmesser ca.=2,2 mmVerarbeitungstemperatur=-5..70 °CNennspannung U=900 VRaucharm nach IEC 61034-2=neinÖlbeständig nach EN 60811-404=neinKältebeständig nach EN 60811-504+505+506=nein105,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
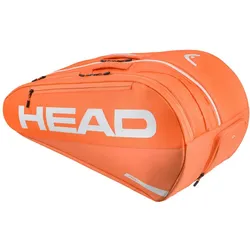
Tour Raquet Bag L ORMachen Sie Eindruck mit der TOUR RACQUET BAG L OR, die ein lebhaftes oranges Design aufweist und mit einem neuen, hochwertigen Stoff sowie verbesserter Funktionalität ausgestattet wurde. Nach Rücksprache mit den Spielern hat HEAD diese Tasche mit zwei neuen großen äußeren Zubehörtaschen – je eine auf jeder Seite – sowie einer neuen äußeren Handytasche ausgestattet, die schnellen und einfachen Zugriff bietet. Sie können bis zu 9 Schläger in einer Tasche tragen, die über zwei geräumige Hauptfächer verfügt, von denen eines mit der CCT+ Klimakontrolltechnologie ausgestattet ist, die Ihre Schläger vor extremen Temperaturen schützt.Zu den weiteren Merkmalen gehören ein integriertes Schuhfach und eine innere Zubehörtasche mit Reißverschluss. Mit dem Rucksack-Tragesystem und den oberen Griffen können Sie wählen, ob Sie die TOUR RACQUET BAG L OR über die Schulter oder den Rücken tragen oder in der Hand halten möchten. Als Beispiel dafür, wie HEAD versucht, den Plastikverbrauch zu reduzieren, besteht das Etikett aus recyceltem Papier und ist mit Hanfschnur gebunden, und die Tasche wird in einer recycelten Plastiktüte präsentiert.• Platz für bis zu 9 Schläger• 2 Hauptfächer• CCT+ Klimakontrolltechnologie schützt Ihre Schläger• 2 große äußere Zubehörtaschen• Äußere Handytasche• Integriertes Schuhfach• Innere Zubehörtasche mit Reißverschluss• Polsterung für zusätzliche Stabilität• Obere Griffe• Rucksack-Tragesystem• Etikett aus recyceltem Papier und Hanfschnur• Präsentiert in recycelter Plastiktüte FAKTENFarbenorangeVolumen (l)65LAbmessungen76.5*33*32Materialzusammensetzung (außen)85% Polyester / 15% PUMaterialzusammensetzung (innen)70% Polyester / 30% TPE FAKTENFarbenorangeVolumen (l)65LAbmessungen76.5*33*32Materialzusammensetzung (außen)85% Polyester / 15% PUMaterialzusammensetzung (innen)70% Polyester / 30% TPE78,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Travelling or traveling?
Both "travelling" and "traveling" are correct spellings of the word, but they are used in different regions. "Travelling" is more commonly used in British English, while "traveling" is more commonly used in American English. **
-
Do or make?
The choice between "do" and "make" depends on the context and the specific action being referred to. "Do" is generally used for activities or actions that involve performing or carrying out something, while "make" is used for creating or producing something tangible. For example, you would say "do your homework" but "make a cake." **
-
Naruto or Orochimaru?
It depends on personal preference. Naruto is the main protagonist of the series and is known for his determination and strong sense of justice. Orochimaru, on the other hand, is a complex character who is driven by his thirst for power and immortality. Both characters have their own unique qualities and story arcs that make them interesting in their own ways. **
-
Do or does?
The choice between "do" and "does" depends on the subject of the sentence. "Do" is used with plural subjects and "does" is used with singular subjects. For example, "They do their homework" and "She does her homework." **

Anyway or anyways?
Both "anyway" and "anyways" are commonly used in spoken English to mean the same thing. However, "anyway" is more widely accepted and considered to be the standard form. "Anyways" is often considered to be more informal or colloquial. **
Go or goes?
The correct form would depend on the subject of the sentence. "Go" is used with the pronouns "I," "you," "we," and "they," while "goes" is used with the pronouns "he," "she," and "it." For example, "I go to the store" and "She goes to the store." **
Top-Angebote
Produkte zum Begriff L-Or-Espresso-Elegant:
-
illy Espresso Klassisch 6 x 250 g 100 % Arabica Vollmundig ElegantDieser italienische Espresso überzeugt als hochwertige 100 % Arabica-Komposition aus neun erlesenen Sorten. Die Bohnen aus den besten Hochlandregionen Südamerikas, Afrikas und Indiens bieten ein vollmundiges und harmonisch ausgewogenes Geschmacksprofil. Feine Noten von süßem Karamell, blumige Anklänge von Jasmin und Orangenblüte sorgen für ein rundum elegantes Genusserlebnis mit einem angenehm süßlichen Nachgang. Das Veredelungsverfahren garantiert eine dichte, feinporige Crema, die jeden Schluck zu einer Auszeit macht. Dieses vorteilhafte Set enthält insgesamt 6 Dosen mit jeweils 250 g gemahlenem Kaffee, ideal abgestimmt für die Zubereitung im Siebträger oder im Espressokocher. Genießen Sie die traditionelle Handwerkskunst aus acht Jahrzehnten Firmengeschichte, die für unvergleichliche Qualität in jeder Tasse steht. Perfekt für Kaffeeliebhaber, die Wert auf eine klassische, ausbalancierte Röstung legen.48,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
K+L LIFY 0,75 or Sp.100 LIFY 0,75 orLeiternennquerschnitt=0,75 mm2Leiter-Klasse=Kl.6 = feinstdrähtigLeiter-Material=KupferWerkstoff der Aderisolation=Polyvinylchlorid (PVC)Ader-Farbe=orangeAußendurchmesser ca.=2,2 mmVerarbeitungstemperatur=-5..70 °CNennspannung U=900 VRaucharm nach IEC 61034-2=neinÖlbeständig nach EN 60811-404=neinKältebeständig nach EN 60811-504+505+506=nein105,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kennt jemand die Regeln für "Deal or No Deal"?
Ja, ich kenne die Regeln für "Deal or No Deal". In der Show wählt der Kandidat nacheinander verschiedene Koffer aus einer Auswahl aus. Jeder Koffer enthält einen Geldbetrag, und nachdem eine bestimmte Anzahl von Koffern geöffnet wurde, bietet der "Banker" dem Kandidaten einen Geldbetrag an, um das Spiel vorzeitig zu beenden. Der Kandidat muss entscheiden, ob er das Angebot annimmt oder weitermacht, um möglicherweise einen höheren Betrag zu gewinnen. **
-
Cake or fake?
It depends on the context. If you are asking about a choice between eating cake or something that is not real, then cake would be the preferred option. However, if you are asking about the authenticity of something, then fake would imply that it is not genuine or real. **
-
Travelling or traveling?
Both "travelling" and "traveling" are correct spellings of the word, but they are used in different regions. "Travelling" is more commonly used in British English, while "traveling" is more commonly used in American English. **
-
Do or make?
The choice between "do" and "make" depends on the context and the specific action being referred to. "Do" is generally used for activities or actions that involve performing or carrying out something, while "make" is used for creating or producing something tangible. For example, you would say "do your homework" but "make a cake." **
Ähnliche Suchbegriffe für L-Or-Espresso-Elegant
-
Tour Raquet Bag L ORMachen Sie Eindruck mit der TOUR RACQUET BAG L OR, die ein lebhaftes oranges Design aufweist und mit einem neuen, hochwertigen Stoff sowie verbesserter Funktionalität ausgestattet wurde. Nach Rücksprache mit den Spielern hat HEAD diese Tasche mit zwei neuen großen äußeren Zubehörtaschen – je eine auf jeder Seite – sowie einer neuen äußeren Handytasche ausgestattet, die schnellen und einfachen Zugriff bietet. Sie können bis zu 9 Schläger in einer Tasche tragen, die über zwei geräumige Hauptfächer verfügt, von denen eines mit der CCT+ Klimakontrolltechnologie ausgestattet ist, die Ihre Schläger vor extremen Temperaturen schützt.Zu den weiteren Merkmalen gehören ein integriertes Schuhfach und eine innere Zubehörtasche mit Reißverschluss. Mit dem Rucksack-Tragesystem und den oberen Griffen können Sie wählen, ob Sie die TOUR RACQUET BAG L OR über die Schulter oder den Rücken tragen oder in der Hand halten möchten. Als Beispiel dafür, wie HEAD versucht, den Plastikverbrauch zu reduzieren, besteht das Etikett aus recyceltem Papier und ist mit Hanfschnur gebunden, und die Tasche wird in einer recycelten Plastiktüte präsentiert.• Platz für bis zu 9 Schläger• 2 Hauptfächer• CCT+ Klimakontrolltechnologie schützt Ihre Schläger• 2 große äußere Zubehörtaschen• Äußere Handytasche• Integriertes Schuhfach• Innere Zubehörtasche mit Reißverschluss• Polsterung für zusätzliche Stabilität• Obere Griffe• Rucksack-Tragesystem• Etikett aus recyceltem Papier und Hanfschnur• Präsentiert in recycelter Plastiktüte FAKTENFarbenorangeVolumen (l)65LAbmessungen76.5*33*32Materialzusammensetzung (außen)85% Polyester / 15% PUMaterialzusammensetzung (innen)70% Polyester / 30% TPE FAKTENFarbenorangeVolumen (l)65LAbmessungen76.5*33*32Materialzusammensetzung (außen)85% Polyester / 15% PUMaterialzusammensetzung (innen)70% Polyester / 30% TPE78,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Naruto or Orochimaru?
It depends on personal preference. Naruto is the main protagonist of the series and is known for his determination and strong sense of justice. Orochimaru, on the other hand, is a complex character who is driven by his thirst for power and immortality. Both characters have their own unique qualities and story arcs that make them interesting in their own ways. **
-
Do or does?
The choice between "do" and "does" depends on the subject of the sentence. "Do" is used with plural subjects and "does" is used with singular subjects. For example, "They do their homework" and "She does her homework." **
-
Anyway or anyways?
Both "anyway" and "anyways" are commonly used in spoken English to mean the same thing. However, "anyway" is more widely accepted and considered to be the standard form. "Anyways" is often considered to be more informal or colloquial. **
-
Go or goes?
The correct form would depend on the subject of the sentence. "Go" is used with the pronouns "I," "you," "we," and "they," while "goes" is used with the pronouns "he," "she," and "it." For example, "I go to the store" and "She goes to the store." **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.