Domain jbmo.de kaufen?
Wir ziehen mit dem Projekt
jbmo.de um.
Sind Sie am Kauf der Domain
jbmo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbmo.de kaufen?
Wie werden Punkte in einem Wettbewerb oder einer Bewertung vergeben, um die Leistungen der Teilnehmer zu bewerten?
Punkte werden basierend auf vorher festgelegten Kriterien vergeben, die die Leistung der Teilnehmer bewerten. Jeder Teilnehmer erhält eine bestimmte Anzahl von Punkten entsprechend seiner Leistung. Die Gesamtpunktzahl bestimmt dann den Gewinner des Wettbewerbs oder der Bewertung. **
Warum ist der Teilnehmer besetzt nur bei einem Kontakt?
Der Teilnehmer ist besetzt nur bei einem Kontakt, um sicherzustellen, dass keine anderen Anrufe während des Gesprächs eingehen. Dies ermöglicht den beiden Teilnehmern, sich vollständig auf ihr Gespräch zu konzentrieren, ohne Unterbrechungen oder Ablenkungen. Es stellt auch sicher, dass der Teilnehmer nicht versehentlich einen anderen Anruf annimmt oder auflegt, während er bereits in einem Gespräch ist. **
Ähnliche Suchbegriffe für Kontakt
Top-Angebote
Produkte zum Begriff Kontakt:
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die Kriterien, nach denen eine Jury bei einem Wettbewerb oder einer Bewertung ihre Entscheidungen trifft?
Die Kriterien können je nach Wettbewerb variieren, aber üblicherweise bewertet die Jury die Originalität, Kreativität und Umsetzung des Beitrags. Auch die Einhaltung der Vorgaben, die technische Qualität und die Gesamtwirkung spielen eine Rolle bei der Entscheidungsfindung. Die Jury berücksichtigt zudem oft auch die Relevanz des Beitrags für das Thema des Wettbewerbs. **
-
Soll es Kontakt geben oder keinen Kontakt?
Ob es Kontakt geben sollte oder nicht, hängt von der spezifischen Situation und den beteiligten Personen ab. Es kann sinnvoll sein, Kontakt zu haben, um Missverständnisse zu klären oder Konflikte zu lösen. In anderen Fällen kann es jedoch besser sein, keinen Kontakt zu haben, um sich selbst zu schützen oder um eine toxische Beziehung zu beenden. **
-
Was sind die Kriterien, nach denen eine Jury beurteilt, ob ein Teilnehmer in einem Wettbewerb gewonnen hat oder nicht?
Die Kriterien können je nach Wettbewerb variieren, aber in der Regel werden Faktoren wie Originalität, Kreativität, technische Fähigkeiten, Präsentation und Einhaltung der Wettbewerbsregeln bewertet. Die Jury vergleicht die Leistungen der Teilnehmer anhand dieser Kriterien und wählt den Gewinner basierend auf ihrer Gesamtbewertung aus. Die Entscheidung der Jury ist endgültig und kann nicht angefochten werden. **
-
Findet ihr die Jury-Bewertung bei DSDS gut?
Als KI habe ich keine Meinung, aber die Bewertung der Jury bei DSDS ist umstritten. Einige Zuschauer finden sie fair und hilfreich, während andere sie als subjektiv und ungerecht empfinden. Letztendlich hängt es von den persönlichen Vorlieben und Meinungen der Zuschauer ab. **

Wurde der Kontakt nur blockiert oder wurde der Kontakt gelöscht?
Es ist nicht klar, ob der Kontakt nur blockiert oder gelöscht wurde, da dies von der spezifischen Aktion abhängt, die die Person durchgeführt hat. Wenn der Kontakt blockiert wurde, kann die Person immer noch in der Kontaktliste erscheinen, aber keine Nachrichten oder Anrufe von ihr empfangen. Wenn der Kontakt gelöscht wurde, wird er aus der Kontaktliste entfernt und kann nicht mehr gefunden werden. **
Benutzt Kontakt XYZ jetzt Telegram, obwohl kein Kontakt mehr besteht?
Es ist möglich, dass Kontakt XYZ Telegram verwendet, obwohl kein direkter Kontakt mehr besteht. Dies könnte darauf hindeuten, dass Kontakt XYZ die Plattform weiterhin für andere Zwecke nutzt oder dass sie möglicherweise vergessen haben, den Kontakt zu entfernen. Es ist auch möglich, dass es andere Gründe gibt, warum Kontakt XYZ Telegram verwendet, die nicht unbedingt mit dem direkten Kontakt zu tun haben. **
Top-Angebote
Produkte zum Begriff Kontakt:
-
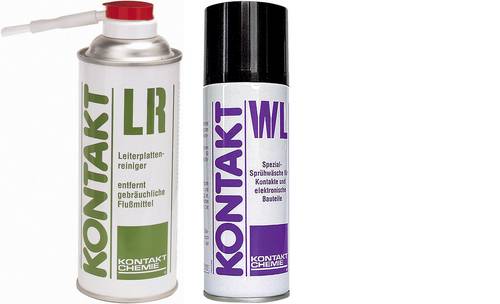
Kontakt Chemie KONTAKT LR / KONTAKT WL Leiterplattenreiniger 1 SetKontakt LR Leiterplattenreiniger 400 ml Hohe Lösekraft bei Flussmittelresten und Leiterplattenschmutz aller Art. Praktischer Bürstensprühkopf zum Dosieren, Bürsten, Abspülen. KONTAKT LR ist ein speziell auf die Flussmittel der Elektronik abgestimmtes Reinigungsmittel. Mit dem eingebauten Bürstensprühkopf werden auch angebackene Flussmittel und Lötperlen sicher entfernt. Der Reiniger gibt Leiterplatten ein makelloses, professionelles Aussehen. Awendungen: Reinigung von Leiterplatten und anderen elektronischen Baugruppen nach Löt- und Servicearbeiten, Entfernung von Flussmittelresten und anderen fettigen oder harzartigen Verschmutzungen, Vorbereiten von Leiterplatten und Bauteilen für Beschichtungen und Verklebungen. Kontakt WL Elektronikwäsche 400 ml Sprühwäsche für die gesamte Elektronik. Universelles Lösungsmittel zum Reinigen und Entfetten von elektrischen Geräten, Motoren und feinmechanischen Getrieben. Reinigt Leiterplatten und Kontakte. Zur Sprühwäsche an Schaltschränken, Mischpulten und Gehäusen. Entfernt ein breites Schmutzspektrum wie Öl, Fett, Nikotin, Ruß oder Limonadenreste. Hohe Materialverträglichkeit mit gängigen Materialien in der Elektronik.25,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
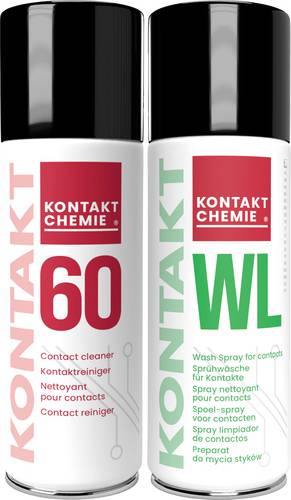
Kontakt Chemie KONTAKT WL / KONTAKT 60 PLUS Kontaktreiniger 1 SetKontakt WL 400 ml Sprühwäsche für die gesamte Elektronik. Universelles Lösungsmittel zum Reinigen und Entfetten von elektrischen Geräten, Motoren und feinmechanischen Getrieben. Reinigt Leiterplatten und Kontakte. Zur Sprühwäsche an Schaltschränken, Mischpulten und Gehäusen. Entfernt ein breites Schmutzspektrum wie Öl, Fett, Nikotin, Ruß oder Limonadenreste. Hohe Materialverträglichkeit mit gängigen Materialien in der Elektronik. Kontakt 60 PLUS 200 ml Das oxidlösende Kontaktreinigungsmittel in Kombination mit einem hochwertigen Gleit- und Schutzöl sorgt für langanhaltenden, störungsfreien Betrieb elektrischer Geräte. Löst Schmutz und selbst hartnäckige Oxidschichten und beseitigt störende Kontaktwiderstände. Reduziert Steckkräfte und schützt vor Feuchtigkeit und Korrosion. Ideal für Stecker, Schalter, Regler, usw., insbesondere unter Witterungseinfluss. NSF K2 - registriert für den Einsatz in der Lebensmittelindustrie.23,53 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Punkte in einem Wettbewerb oder einer Bewertung vergeben, um die Leistungen der Teilnehmer zu bewerten?
Punkte werden basierend auf vorher festgelegten Kriterien vergeben, die die Leistung der Teilnehmer bewerten. Jeder Teilnehmer erhält eine bestimmte Anzahl von Punkten entsprechend seiner Leistung. Die Gesamtpunktzahl bestimmt dann den Gewinner des Wettbewerbs oder der Bewertung. **
-
Warum ist der Teilnehmer besetzt nur bei einem Kontakt?
Der Teilnehmer ist besetzt nur bei einem Kontakt, um sicherzustellen, dass keine anderen Anrufe während des Gesprächs eingehen. Dies ermöglicht den beiden Teilnehmern, sich vollständig auf ihr Gespräch zu konzentrieren, ohne Unterbrechungen oder Ablenkungen. Es stellt auch sicher, dass der Teilnehmer nicht versehentlich einen anderen Anruf annimmt oder auflegt, während er bereits in einem Gespräch ist. **
-
Was sind die Kriterien, nach denen eine Jury bei einem Wettbewerb oder einer Bewertung ihre Entscheidungen trifft?
Die Kriterien können je nach Wettbewerb variieren, aber üblicherweise bewertet die Jury die Originalität, Kreativität und Umsetzung des Beitrags. Auch die Einhaltung der Vorgaben, die technische Qualität und die Gesamtwirkung spielen eine Rolle bei der Entscheidungsfindung. Die Jury berücksichtigt zudem oft auch die Relevanz des Beitrags für das Thema des Wettbewerbs. **
-
Soll es Kontakt geben oder keinen Kontakt?
Ob es Kontakt geben sollte oder nicht, hängt von der spezifischen Situation und den beteiligten Personen ab. Es kann sinnvoll sein, Kontakt zu haben, um Missverständnisse zu klären oder Konflikte zu lösen. In anderen Fällen kann es jedoch besser sein, keinen Kontakt zu haben, um sich selbst zu schützen oder um eine toxische Beziehung zu beenden. **
Ähnliche Suchbegriffe für Kontakt
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Kriterien, nach denen eine Jury beurteilt, ob ein Teilnehmer in einem Wettbewerb gewonnen hat oder nicht?
Die Kriterien können je nach Wettbewerb variieren, aber in der Regel werden Faktoren wie Originalität, Kreativität, technische Fähigkeiten, Präsentation und Einhaltung der Wettbewerbsregeln bewertet. Die Jury vergleicht die Leistungen der Teilnehmer anhand dieser Kriterien und wählt den Gewinner basierend auf ihrer Gesamtbewertung aus. Die Entscheidung der Jury ist endgültig und kann nicht angefochten werden. **
-
Findet ihr die Jury-Bewertung bei DSDS gut?
Als KI habe ich keine Meinung, aber die Bewertung der Jury bei DSDS ist umstritten. Einige Zuschauer finden sie fair und hilfreich, während andere sie als subjektiv und ungerecht empfinden. Letztendlich hängt es von den persönlichen Vorlieben und Meinungen der Zuschauer ab. **
-
Wurde der Kontakt nur blockiert oder wurde der Kontakt gelöscht?
Es ist nicht klar, ob der Kontakt nur blockiert oder gelöscht wurde, da dies von der spezifischen Aktion abhängt, die die Person durchgeführt hat. Wenn der Kontakt blockiert wurde, kann die Person immer noch in der Kontaktliste erscheinen, aber keine Nachrichten oder Anrufe von ihr empfangen. Wenn der Kontakt gelöscht wurde, wird er aus der Kontaktliste entfernt und kann nicht mehr gefunden werden. **
-
Benutzt Kontakt XYZ jetzt Telegram, obwohl kein Kontakt mehr besteht?
Es ist möglich, dass Kontakt XYZ Telegram verwendet, obwohl kein direkter Kontakt mehr besteht. Dies könnte darauf hindeuten, dass Kontakt XYZ die Plattform weiterhin für andere Zwecke nutzt oder dass sie möglicherweise vergessen haben, den Kontakt zu entfernen. Es ist auch möglich, dass es andere Gründe gibt, warum Kontakt XYZ Telegram verwendet, die nicht unbedingt mit dem direkten Kontakt zu tun haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.