Domain jbmo.de kaufen?
Wir ziehen mit dem Projekt
jbmo.de um.
Sind Sie am Kauf der Domain
jbmo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbmo.de kaufen?
Warum heißt das Getränk Hugo Hugo?
Das Getränk Hugo wurde angeblich nach dem Protagonisten des Romans "Die Leiden des jungen Werthers" von Johann Wolfgang von Goethe benannt. In dem Roman wird der junge Werther als sensibler und romantischer Charakter beschrieben, was auch auf den Cocktail übertragen werden soll. Der Name Hugo könnte auch einfach nur als modern und ansprechend empfunden worden sein. Es gibt jedoch keine eindeutige Quelle, die den Ursprung des Namens bestätigt, daher bleibt es letztendlich Spekulation. **
Ist Hugo Hochprozentig?
Ist Hugo Hochprozentig? Diese Frage lässt sich nicht pauschal beantworten, da es verschiedene Varianten von Hugo gibt. Der klassische Hugo-Cocktail besteht aus Prosecco, Holunderblütensirup, Mineralwasser, Minze und Limette, und hat in der Regel einen Alkoholgehalt von etwa 8-10%. Es gibt jedoch auch Varianten von Hugo, die mit zusätzlichem Alkohol wie beispielsweise Gin oder Wodka zubereitet werden, was den Alkoholgehalt erhöht. Daher ist es wichtig, die genaue Zusammensetzung des Hugo zu kennen, um festzustellen, ob er hochprozentig ist. **
Ähnliche Suchbegriffe für Hugo
Top-Angebote
Produkte zum Begriff Hugo:
-
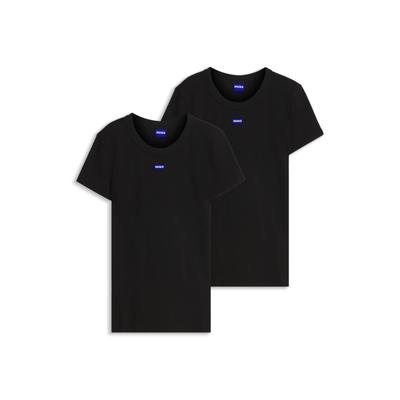
HUGO "Easy Tee" mit HUGO AufnäherUnkompliziertes T-Shirt für Frauen von HUGO. Mit einem anliegenden Schnitt. . Das Oberteil aus dem bewegungsfreundlichem und dehnbarem Rippstrick bietet hohen Tragekomfort., Material: Materialzusammensetzung: Obermaterial: 96% Baumwolle, 4%...36,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Hugo geöffnet haltbar?
Ja, Hugo ist in der Regel geöffnet haltbar, solange er im Kühlschrank aufbewahrt wird. Allerdings verliert er im Laufe der Zeit an Geschmack und Frische, daher sollte er innerhalb von 1-2 Tagen nach dem Öffnen konsumiert werden. Es ist auch wichtig, den Hugo gut verschlossen aufzubewahren, um eine Oxidation zu verhindern. **
-
Ist Hugo ein Sekt?
Ist Hugo ein Sekt? Nein, Hugo ist kein Sekt, sondern ein erfrischender Cocktail, der aus Prosecco, Holunderblütensirup, Minze, Limetten und Mineralwasser besteht. Er ist besonders beliebt im Sommer und wird gerne als Aperitif oder als erfrischendes Getränk auf Partys serviert. Im Gegensatz zu Sekt, der ausschließlich aus vergorenem Traubensaft hergestellt wird, enthält Hugo zusätzliche Zutaten, die ihm seinen charakteristischen Geschmack verleihen. Daher ist Hugo eher als Cocktail oder Longdrink zu betrachten und nicht als klassischer Sekt. **
-
Wie schmeckt Hugo Blue?
Wie schmeckt Hugo Blue? Hugo Blue ist eine erfrischende Mischung aus Prosecco, Holunderblütensirup, Minze, Limette und Soda. Der Geschmack ist leicht spritzig, fruchtig und aromatisch. Die süße des Holunderblütensirups harmoniert perfekt mit der Säure der Limette und der Frische der Minze. Insgesamt ist Hugo Blue ein sommerlicher Drink, der ideal ist, um an warmen Tagen genossen zu werden. Hast du schon einmal Hugo Blue probiert? **
-
Warum heißt Hugo so?
Der Name "Hugo" stammt ursprünglich aus dem germanischen und bedeutet "der Denkende" oder "der Verstandene". Es ist ein alter, traditioneller Name, der in verschiedenen Kulturen und Sprachen vorkommt. Möglicherweise wurde der Name in der Familie weitergegeben oder hat eine besondere Bedeutung für die Eltern des Kindes. Es könnte auch sein, dass die Eltern den Namen einfach schön fanden und sich deshalb für "Hugo" entschieden haben. Letztendlich ist die Namenswahl oft eine persönliche Entscheidung, die von verschiedenen Faktoren beeinflusst werden kann. **


Wie schmeckt blauer Hugo?
Blauer Hugo ist eine Variation des klassischen Hugo-Cocktails, bei dem statt des üblichen Holundersirups blaue Spirulina hinzugefügt wird, um ihm eine auffällige blaue Farbe zu verleihen. Der Geschmack von blauem Hugo ist frisch, fruchtig und leicht herb, da er immer noch die typischen Zutaten wie Prosecco, Minze, Limette und Soda enthält. Die blauen Spirulina-Algen verleihen dem Getränk eine zusätzliche Note von Meeresgeschmack, der sich gut mit den anderen Aromen vermischt. Insgesamt ist blauer Hugo eine erfrischende und interessante Variante des beliebten Sommercocktails, die sicherlich für Gesprächsstoff sorgen wird. Hast du schon einmal blauen Hugo probiert? **
Wie stark ist Hugo?
Wie stark ist Hugo? Das hängt von verschiedenen Faktoren ab, wie seiner körperlichen Fitness, seiner Trainingserfahrung und seinem Kampfgeist. Es ist schwer, die Stärke einer Person nur anhand ihres physischen Erscheinungsbilds zu beurteilen. Manche Menschen haben eine enorme Kraft, die sie durch jahrelanges Training aufgebaut haben, während andere vielleicht nicht so stark sind, aber über eine ausgezeichnete Technik verfügen. Letztendlich ist die Stärke von Hugo wahrscheinlich eine Kombination aus all diesen Faktoren. **
Top-Angebote
Produkte zum Begriff Hugo:
-
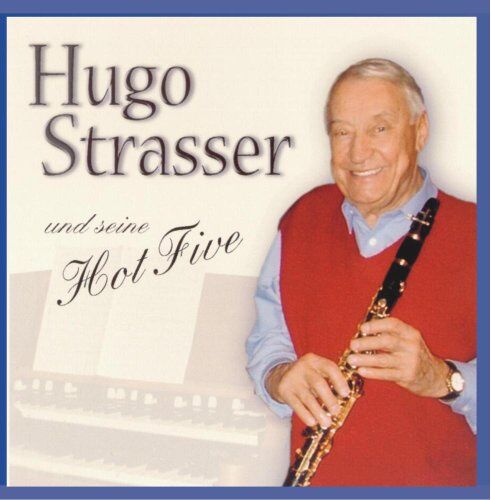
Hugo Strasser - Hugo Strasser und seine Hot Five - Preis vom 08.11.2026 16:33:50 hBinding : Audio CD, Label : Bogner, Publisher : Bogner, NumberOfDiscs : 1, medium : Audio CD, releaseDate : 2008-11-12, runningTime : 66 minutes, artists : Hugo Strasser4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HUGO "Easy Tee" mit HUGO AufnäherUnkompliziertes T-Shirt für Frauen von HUGO. Mit einem anliegenden Schnitt. . Das Oberteil aus dem bewegungsfreundlichem und dehnbarem Rippstrick bietet hohen Tragekomfort., Material: Materialzusammensetzung: Obermaterial: 96% Baumwolle, 4%...36,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum heißt das Getränk Hugo Hugo?
Das Getränk Hugo wurde angeblich nach dem Protagonisten des Romans "Die Leiden des jungen Werthers" von Johann Wolfgang von Goethe benannt. In dem Roman wird der junge Werther als sensibler und romantischer Charakter beschrieben, was auch auf den Cocktail übertragen werden soll. Der Name Hugo könnte auch einfach nur als modern und ansprechend empfunden worden sein. Es gibt jedoch keine eindeutige Quelle, die den Ursprung des Namens bestätigt, daher bleibt es letztendlich Spekulation. **
-
Ist Hugo Hochprozentig?
Ist Hugo Hochprozentig? Diese Frage lässt sich nicht pauschal beantworten, da es verschiedene Varianten von Hugo gibt. Der klassische Hugo-Cocktail besteht aus Prosecco, Holunderblütensirup, Mineralwasser, Minze und Limette, und hat in der Regel einen Alkoholgehalt von etwa 8-10%. Es gibt jedoch auch Varianten von Hugo, die mit zusätzlichem Alkohol wie beispielsweise Gin oder Wodka zubereitet werden, was den Alkoholgehalt erhöht. Daher ist es wichtig, die genaue Zusammensetzung des Hugo zu kennen, um festzustellen, ob er hochprozentig ist. **
-
Ist Hugo geöffnet haltbar?
Ja, Hugo ist in der Regel geöffnet haltbar, solange er im Kühlschrank aufbewahrt wird. Allerdings verliert er im Laufe der Zeit an Geschmack und Frische, daher sollte er innerhalb von 1-2 Tagen nach dem Öffnen konsumiert werden. Es ist auch wichtig, den Hugo gut verschlossen aufzubewahren, um eine Oxidation zu verhindern. **
-
Ist Hugo ein Sekt?
Ist Hugo ein Sekt? Nein, Hugo ist kein Sekt, sondern ein erfrischender Cocktail, der aus Prosecco, Holunderblütensirup, Minze, Limetten und Mineralwasser besteht. Er ist besonders beliebt im Sommer und wird gerne als Aperitif oder als erfrischendes Getränk auf Partys serviert. Im Gegensatz zu Sekt, der ausschließlich aus vergorenem Traubensaft hergestellt wird, enthält Hugo zusätzliche Zutaten, die ihm seinen charakteristischen Geschmack verleihen. Daher ist Hugo eher als Cocktail oder Longdrink zu betrachten und nicht als klassischer Sekt. **
Ähnliche Suchbegriffe für Hugo
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schmeckt Hugo Blue?
Wie schmeckt Hugo Blue? Hugo Blue ist eine erfrischende Mischung aus Prosecco, Holunderblütensirup, Minze, Limette und Soda. Der Geschmack ist leicht spritzig, fruchtig und aromatisch. Die süße des Holunderblütensirups harmoniert perfekt mit der Säure der Limette und der Frische der Minze. Insgesamt ist Hugo Blue ein sommerlicher Drink, der ideal ist, um an warmen Tagen genossen zu werden. Hast du schon einmal Hugo Blue probiert? **
-
Warum heißt Hugo so?
Der Name "Hugo" stammt ursprünglich aus dem germanischen und bedeutet "der Denkende" oder "der Verstandene". Es ist ein alter, traditioneller Name, der in verschiedenen Kulturen und Sprachen vorkommt. Möglicherweise wurde der Name in der Familie weitergegeben oder hat eine besondere Bedeutung für die Eltern des Kindes. Es könnte auch sein, dass die Eltern den Namen einfach schön fanden und sich deshalb für "Hugo" entschieden haben. Letztendlich ist die Namenswahl oft eine persönliche Entscheidung, die von verschiedenen Faktoren beeinflusst werden kann. **
-
Wie schmeckt blauer Hugo?
Blauer Hugo ist eine Variation des klassischen Hugo-Cocktails, bei dem statt des üblichen Holundersirups blaue Spirulina hinzugefügt wird, um ihm eine auffällige blaue Farbe zu verleihen. Der Geschmack von blauem Hugo ist frisch, fruchtig und leicht herb, da er immer noch die typischen Zutaten wie Prosecco, Minze, Limette und Soda enthält. Die blauen Spirulina-Algen verleihen dem Getränk eine zusätzliche Note von Meeresgeschmack, der sich gut mit den anderen Aromen vermischt. Insgesamt ist blauer Hugo eine erfrischende und interessante Variante des beliebten Sommercocktails, die sicherlich für Gesprächsstoff sorgen wird. Hast du schon einmal blauen Hugo probiert? **
-
Wie stark ist Hugo?
Wie stark ist Hugo? Das hängt von verschiedenen Faktoren ab, wie seiner körperlichen Fitness, seiner Trainingserfahrung und seinem Kampfgeist. Es ist schwer, die Stärke einer Person nur anhand ihres physischen Erscheinungsbilds zu beurteilen. Manche Menschen haben eine enorme Kraft, die sie durch jahrelanges Training aufgebaut haben, während andere vielleicht nicht so stark sind, aber über eine ausgezeichnete Technik verfügen. Letztendlich ist die Stärke von Hugo wahrscheinlich eine Kombination aus all diesen Faktoren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.