Domain jbmo.de kaufen?
Wir ziehen mit dem Projekt
jbmo.de um.
Sind Sie am Kauf der Domain
jbmo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbmo.de kaufen?
Wann Laichen Giebel?
Die Giebel laichen normalerweise im Frühjahr, wenn das Wasser eine ausreichende Temperatur erreicht hat. Dies geschieht in der Regel zwischen April und Juni. Während dieser Zeit suchen die Giebel ruhige Gewässer wie Teiche oder langsam fließende Bäche, um ihre Eier abzulegen. Die Weibchen legen ihre Eier in flachen, pflanzenreichen Bereichen ab, wo sie von den Männchen befruchtet werden. Nach der Laichzeit kehren die Giebel in ihre üblichen Lebensräume zurück und die Eier entwickeln sich zu Larven, die sich dann zu jungen Fischen entwickeln. **
Was fressen Giebel?
Giebel sind Fische, die hauptsächlich planktonische Organismen fressen, wie zum Beispiel Zooplankton, Algen und kleine Krebstiere. Sie filtern ihr Futter aus dem Wasser, indem sie es durch ihre Kiemen sieben. Giebel sind also Filtrierer und ernähren sich vor allem von kleinen Partikeln im Wasser. Sie sind auch bekannt dafür, dass sie gelegentlich auch kleine Insekten oder Larven fressen, die auf der Wasseroberfläche treiben. Insgesamt sind Giebel also spezialisiert auf die Aufnahme von kleinen Nahrungsquellen aus dem Wasser. **


Ähnliche Suchbegriffe für Giebel
Top-Angebote
Produkte zum Begriff Giebel:
-
GIEBEL Desiccants Granulat-LuftentfeuchterAktiviertes Aluminiumoxid (ohne Kobalt(II)-chlorid nach Europa-Norm) Farbe: Weiß Granulat: 3-5mm Gewicht: 25kg Metallfass mit Bügelverschluss, wiederverschließbar CAS-Nr.: 1344-28-1 EG-Nr.: 215-691-6 Herkunftsland: PRC Zolltarifcode: 2818200 Zusammensetzung: 96,6% Siliziumdioxid SiO2 + 3,4% Aluminiumoxid Al2O3389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
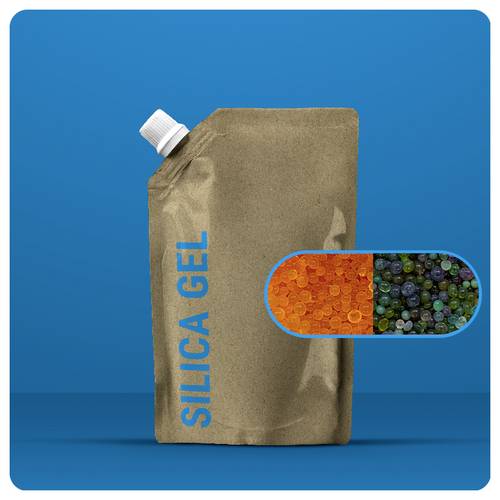
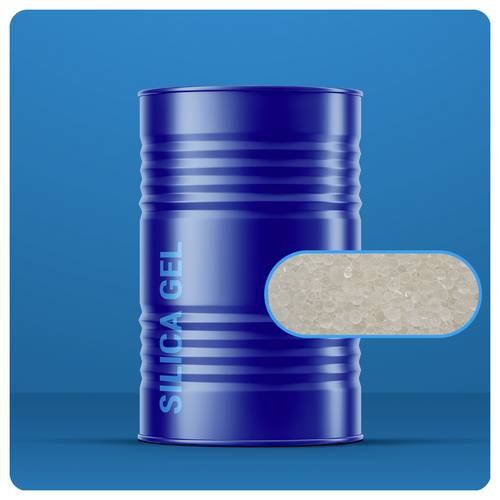
GIEBEL Desiccants Silicagel Trockenperlen FarblosAluminosilikat / Sorbead H / Siliciumdioxid / Silicagel Mittelporig (ohne Kobalt(II)-chlorid nach Europa-Norm) Farbe: Weiß Granulat: 3-5mm Gewicht: 130kg Metallfass mit Bügelverschluss, wiederverschließbar CAS-Nr.: 1344-28-1 EG-Nr.: 215-691-6 Herkunftsland: PRC Zolltarifcode: 28112200 Zusammensetzung: 96,6% Siliziumdioxid SiO2 + 3,4% Aluminiumoxid Al2O3 Wird oft zusammen mit PORESPHERE AL-WS eingesetzt.1890,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was kostet Giebel streichen?
Die Kosten für das Streichen eines Giebels hängen von verschiedenen Faktoren ab, wie z.B. der Größe des Giebels, dem Zustand des Untergrunds, der Art der Farbe und dem Arbeitsaufwand. In der Regel kann man mit Kosten zwischen 500 und 2000 Euro rechnen. Es ist ratsam, mehrere Angebote von Malerbetrieben einzuholen, um einen fairen Preis zu erhalten. Zudem können zusätzliche Leistungen wie das Reinigen oder Reparieren des Untergrunds die Kosten erhöhen. **
-
Was ist der Giebel?
Der Giebel ist ein architektonisches Element, das sich am oberen Ende eines Gebäudes befindet und die Form eines Dreiecks oder Trapezes hat. Er dient oft zur Verzierung und kann verschiedene Verzierungen wie Fenster, Ornamente oder Skulpturen enthalten. Der Giebel kann auch als Abschluss eines Daches dienen und ist typischerweise an den Seiten des Gebäudes geneigt. In einigen Fällen kann der Giebel auch als funktionales Element dienen, um Regenwasser abzuleiten oder die Struktur zu stabilisieren. In der Architekturgeschichte haben Giebel oft eine symbolische Bedeutung und können auf die Funktion oder den Stil des Gebäudes hinweisen. **
-
Kann man Giebel essen?
"Kann man Giebel essen?" ist eine ungewöhnliche Frage, da Giebel in der Regel als architektonisches Element an Gebäuden bezeichnet werden. Sie sind die schrägen Flächen an der oberen Kante eines Daches. Giebel bestehen in der Regel aus Materialien wie Holz, Stein oder Ziegel und sind nicht für den Verzehr gedacht. Es ist daher nicht empfehlenswert, Giebel zu essen, da sie nicht als Lebensmittel konzipiert sind und möglicherweise gesundheitsschädlich sein könnten. Es ist ratsam, sich auf Lebensmittel zu konzentrieren, die für den Verzehr bestimmt sind und eine ausgewogene Ernährung zu wählen. **
-
Wie groß wird ein Giebel?
Ein Giebel ist der oberste Abschluss eines Gebäudes, der sich in der Regel dreieckig oder trapezförmig nach oben verjüngt. Die Größe eines Giebels hängt von verschiedenen Faktoren ab, wie der Höhe des Gebäudes, dem architektonischen Stil und dem persönlichen Geschmack des Bauherrn. In der Regel ist die Höhe des Giebels proportional zur Gesamthöhe des Gebäudes, wobei ein höheres Gebäude einen größeren Giebel erfordert, um ein ausgewogenes Erscheinungsbild zu gewährleisten. Letztendlich ist die Größe eines Giebels eine Designentscheidung, die von den individuellen Vorlieben und Anforderungen des Bauvorhabens abhängt. **

Wie sieht ein Giebel aus?
Ein Giebel ist der oberste Abschluss eines Gebäudes an der Stirnseite, der sich meist in Form eines Dreiecks oder Trapezes nach oben verjüngt. Er kann sowohl gerade als auch geschwungen sein und dient oft als dekoratives Element. Typischerweise befinden sich an einem Giebel Fenster oder andere Verzierungen wie Ornamente oder Skulpturen. Giebel können aus verschiedenen Materialien wie Holz, Stein, Ziegel oder Metall gefertigt sein und prägen maßgeblich das Erscheinungsbild eines Gebäudes. In der Architektur wird der Giebel oft als gestalterisches Element genutzt, um die Fassade eines Gebäudes zu betonen und ihm eine charakteristische Silhouette zu verleihen. **
Wo ist der Giebel am Haus?
Der Giebel am Haus befindet sich in der Regel an der oberen Seite des Gebäudes und bildet den Abschluss des Daches. Er kann in verschiedenen Formen und Stilen gestaltet sein, wie zum Beispiel als Spitzgiebel, Schleppdachgiebel oder Zwerchgiebel. Der Giebel dient nicht nur der ästhetischen Gestaltung des Hauses, sondern hat auch eine funktionale Bedeutung, da er das Dach vor Witterungseinflüssen schützt und die Stabilität des Gebäudes unterstützt. In einigen Fällen kann der Giebel auch dekorative Elemente wie Fenster, Ornamente oder Verzierungen enthalten, die das Erscheinungsbild des Hauses zusätzlich verschönern. Insgesamt spielt der Giebel eine wichtige Rolle in der Architektur und der Gesamtoptik eines Hauses. **
Top-Angebote
Produkte zum Begriff Giebel:
-
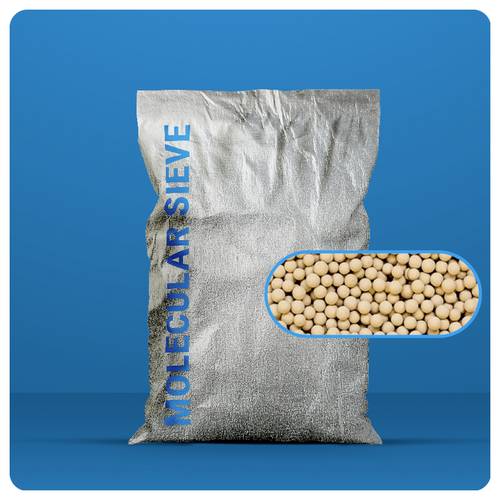
GIEBEL Desiccants MolekularsiebMolekularsieb Typ 13X Natriumform der Kristallstruktur vom Typ X Natriumaluminiumoxidsilikat Farbe: BEIGE Bindemittel: Ton Granulat: 1,6-2,5 mm Gewicht: 150,0 kg Aluminiumfass, wiederverschließbar CAS-Nr.: 63231-69-6 EG-Nr.: 263-019-6 Herkunftsland: PRC Zolltarifcode: 28391900 Zusammensetzung: Na2O / Al2O3 / (2,8±0,2) SiO2 / (6〜7)H2O SiO2 : Al2O3 ≈2,0 und 3,0/3,51690,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
GIEBEL Desiccants Granulat-LuftentfeuchterAktiviertes Aluminiumoxid (ohne Kobalt(II)-chlorid nach Europa-Norm) Farbe: Weiß Granulat: 3-5mm Gewicht: 25kg Metallfass mit Bügelverschluss, wiederverschließbar CAS-Nr.: 1344-28-1 EG-Nr.: 215-691-6 Herkunftsland: PRC Zolltarifcode: 2818200 Zusammensetzung: 96,6% Siliziumdioxid SiO2 + 3,4% Aluminiumoxid Al2O3389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Laichen Giebel?
Die Giebel laichen normalerweise im Frühjahr, wenn das Wasser eine ausreichende Temperatur erreicht hat. Dies geschieht in der Regel zwischen April und Juni. Während dieser Zeit suchen die Giebel ruhige Gewässer wie Teiche oder langsam fließende Bäche, um ihre Eier abzulegen. Die Weibchen legen ihre Eier in flachen, pflanzenreichen Bereichen ab, wo sie von den Männchen befruchtet werden. Nach der Laichzeit kehren die Giebel in ihre üblichen Lebensräume zurück und die Eier entwickeln sich zu Larven, die sich dann zu jungen Fischen entwickeln. **
-
Was fressen Giebel?
Giebel sind Fische, die hauptsächlich planktonische Organismen fressen, wie zum Beispiel Zooplankton, Algen und kleine Krebstiere. Sie filtern ihr Futter aus dem Wasser, indem sie es durch ihre Kiemen sieben. Giebel sind also Filtrierer und ernähren sich vor allem von kleinen Partikeln im Wasser. Sie sind auch bekannt dafür, dass sie gelegentlich auch kleine Insekten oder Larven fressen, die auf der Wasseroberfläche treiben. Insgesamt sind Giebel also spezialisiert auf die Aufnahme von kleinen Nahrungsquellen aus dem Wasser. **
-
Was kostet Giebel streichen?
Die Kosten für das Streichen eines Giebels hängen von verschiedenen Faktoren ab, wie z.B. der Größe des Giebels, dem Zustand des Untergrunds, der Art der Farbe und dem Arbeitsaufwand. In der Regel kann man mit Kosten zwischen 500 und 2000 Euro rechnen. Es ist ratsam, mehrere Angebote von Malerbetrieben einzuholen, um einen fairen Preis zu erhalten. Zudem können zusätzliche Leistungen wie das Reinigen oder Reparieren des Untergrunds die Kosten erhöhen. **
-
Was ist der Giebel?
Der Giebel ist ein architektonisches Element, das sich am oberen Ende eines Gebäudes befindet und die Form eines Dreiecks oder Trapezes hat. Er dient oft zur Verzierung und kann verschiedene Verzierungen wie Fenster, Ornamente oder Skulpturen enthalten. Der Giebel kann auch als Abschluss eines Daches dienen und ist typischerweise an den Seiten des Gebäudes geneigt. In einigen Fällen kann der Giebel auch als funktionales Element dienen, um Regenwasser abzuleiten oder die Struktur zu stabilisieren. In der Architekturgeschichte haben Giebel oft eine symbolische Bedeutung und können auf die Funktion oder den Stil des Gebäudes hinweisen. **
Ähnliche Suchbegriffe für Giebel
-
GIEBEL Desiccants Silicagel Trockenperlen FarblosAluminosilikat / Sorbead H / Siliciumdioxid / Silicagel Mittelporig (ohne Kobalt(II)-chlorid nach Europa-Norm) Farbe: Weiß Granulat: 3-5mm Gewicht: 130kg Metallfass mit Bügelverschluss, wiederverschließbar CAS-Nr.: 1344-28-1 EG-Nr.: 215-691-6 Herkunftsland: PRC Zolltarifcode: 28112200 Zusammensetzung: 96,6% Siliziumdioxid SiO2 + 3,4% Aluminiumoxid Al2O3 Wird oft zusammen mit PORESPHERE AL-WS eingesetzt.1890,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Giebel essen?
"Kann man Giebel essen?" ist eine ungewöhnliche Frage, da Giebel in der Regel als architektonisches Element an Gebäuden bezeichnet werden. Sie sind die schrägen Flächen an der oberen Kante eines Daches. Giebel bestehen in der Regel aus Materialien wie Holz, Stein oder Ziegel und sind nicht für den Verzehr gedacht. Es ist daher nicht empfehlenswert, Giebel zu essen, da sie nicht als Lebensmittel konzipiert sind und möglicherweise gesundheitsschädlich sein könnten. Es ist ratsam, sich auf Lebensmittel zu konzentrieren, die für den Verzehr bestimmt sind und eine ausgewogene Ernährung zu wählen. **
-
Wie groß wird ein Giebel?
Ein Giebel ist der oberste Abschluss eines Gebäudes, der sich in der Regel dreieckig oder trapezförmig nach oben verjüngt. Die Größe eines Giebels hängt von verschiedenen Faktoren ab, wie der Höhe des Gebäudes, dem architektonischen Stil und dem persönlichen Geschmack des Bauherrn. In der Regel ist die Höhe des Giebels proportional zur Gesamthöhe des Gebäudes, wobei ein höheres Gebäude einen größeren Giebel erfordert, um ein ausgewogenes Erscheinungsbild zu gewährleisten. Letztendlich ist die Größe eines Giebels eine Designentscheidung, die von den individuellen Vorlieben und Anforderungen des Bauvorhabens abhängt. **
-
Wie sieht ein Giebel aus?
Ein Giebel ist der oberste Abschluss eines Gebäudes an der Stirnseite, der sich meist in Form eines Dreiecks oder Trapezes nach oben verjüngt. Er kann sowohl gerade als auch geschwungen sein und dient oft als dekoratives Element. Typischerweise befinden sich an einem Giebel Fenster oder andere Verzierungen wie Ornamente oder Skulpturen. Giebel können aus verschiedenen Materialien wie Holz, Stein, Ziegel oder Metall gefertigt sein und prägen maßgeblich das Erscheinungsbild eines Gebäudes. In der Architektur wird der Giebel oft als gestalterisches Element genutzt, um die Fassade eines Gebäudes zu betonen und ihm eine charakteristische Silhouette zu verleihen. **
-
Wo ist der Giebel am Haus?
Der Giebel am Haus befindet sich in der Regel an der oberen Seite des Gebäudes und bildet den Abschluss des Daches. Er kann in verschiedenen Formen und Stilen gestaltet sein, wie zum Beispiel als Spitzgiebel, Schleppdachgiebel oder Zwerchgiebel. Der Giebel dient nicht nur der ästhetischen Gestaltung des Hauses, sondern hat auch eine funktionale Bedeutung, da er das Dach vor Witterungseinflüssen schützt und die Stabilität des Gebäudes unterstützt. In einigen Fällen kann der Giebel auch dekorative Elemente wie Fenster, Ornamente oder Verzierungen enthalten, die das Erscheinungsbild des Hauses zusätzlich verschönern. Insgesamt spielt der Giebel eine wichtige Rolle in der Architektur und der Gesamtoptik eines Hauses. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.