Domain jbmo.de kaufen?
Wir ziehen mit dem Projekt
jbmo.de um.
Sind Sie am Kauf der Domain
jbmo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbmo.de kaufen?
Französischer monarch
Ludwig XIV.Franz II.Louis-Phili... I.Karl IX.Mehr Ergebnisse **
Wann ist ein Whisky ein Whisky?
Ein Whisky ist ein Whisky, wenn er aus fermentierter Getreidemaische hergestellt wird, die mindestens drei Jahre in Eichenfässern gereift ist. Zudem muss der Alkoholgehalt des destillierten Getränks während des Reifeprozesses unter 94,8% liegen. Der Begriff "Whisky" ist gesetzlich geschützt und unterliegt strengen Vorschriften, die je nach Herkunftsland variieren können. Letztendlich ist ein Whisky ein Whisky, wenn er die charakteristischen Aromen und Geschmacksprofile aufweist, die durch die spezifischen Herstellungs- und Reifemethoden entstehen. **

Ähnliche Suchbegriffe für Französischer-Whisky---Galaad
Top-Angebote
Produkte zum Begriff Französischer-Whisky---Galaad:
-
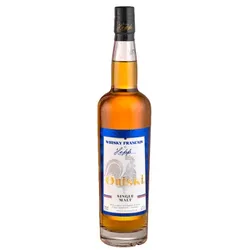
Französischer Whisky - Distillerie Hepp - 0.7LSchon seit dem frühen 19. Jahrhundertdestillierte die Familie Hepp Obst aus den Obstgärten der Einwohner von Uberach im Elsass. Nach der Gründung einer eigenen Brennerei im Jahr 1972 und dem Aufbau des Vertriebs von Branntweinen, begannen René Hepp und sein Sohn Tharcis 2007 mit der Herstellung von IGP-Whisky im Elsass. Ihr "Ouiski" offenbart eine seltene Intensität und schmeckt einfach unheimlich lecker. Die würzigen, fruchtigen und unterholzigen Noten sind von großer Präzision und absolut bemerkenswerter Balance. Eine wirklich rundum gelungene Kreation!44,53 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
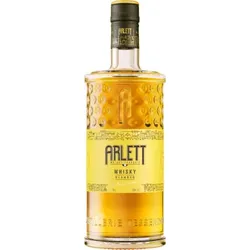
Französischer Whisky - Arlett - Blended - 0.7LEntdecken Sie den neuesten Blended Whisky aus der Brennerei Tessendier. Nach über drei Jahren Reifung in kleinen Fässern aus amerikanischer Eiche entfaltet dieser Whisky frische Vanillenoten, die von warmen Aromen von warmem Brot und kandierten Orangen begleitet werden.30,58 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist französischer Käse?
Französischer Käse ist eine große Vielfalt von Käsesorten, die in Frankreich hergestellt werden. Dazu gehören bekannte Sorten wie Brie, Camembert, Roquefort und Comté, aber auch viele regionale Spezialitäten. Französischer Käse zeichnet sich durch seine Vielfalt an Aromen, Texturen und Herstellungsmethoden aus und ist weltweit für seine hohe Qualität und Tradition bekannt. **
-
Was ist französischer Kaffee?
Französischer Kaffee bezieht sich auf die Art und Weise, wie Kaffee in Frankreich zubereitet und genossen wird. In Frankreich wird oft ein kräftiger, dunkel gerösteter Kaffee bevorzugt, der in kleinen Tassen serviert wird. Typischerweise wird französischer Kaffee mit einem Stück Zucker oder einem kleinen Gebäck wie einem Croissant genossen. In Frankreich ist Kaffee ein wichtiger Bestandteil des sozialen Lebens und wird oft in Cafés oder Bistros getrunken. Die Zubereitung von französischem Kaffee kann je nach Region und persönlichen Vorlieben variieren. **
-
Ist französischer Estragon winterhart?
Ist französischer Estragon winterhart? Ja, französischer Estragon ist winterhart bis zu einer gewissen Grenze. Er kann Temperaturen bis etwa -10 Grad Celsius standhalten, aber bei strengeren Frösten benötigt er Schutz. Es ist ratsam, den Estragon im Winter mit einer Mulchschicht oder Vlies abzudecken, um ihn vor Kälteschäden zu schützen. In Regionen mit sehr kalten Wintern kann es sinnvoll sein, den Estragon in einem Topf anzubauen und ihn im Winter an einem geschützten Ort zu überwintern. Es ist wichtig, den Estragon vor starkem Frost zu schützen, um seine Überlebenschancen zu erhöhen. **
-
Warum Deutsch Französischer Krieg?
Der Deutsch-Französische Krieg von 1870-1871 wurde hauptsächlich durch territoriale und politische Spannungen zwischen dem Königreich Preußen und dem Zweiten Französischen Kaiserreich ausgelöst. Beide Länder hatten unterschiedliche Vorstellungen über die zukünftige politische Struktur Europas und rivalisierten um die Vorherrschaft auf dem Kontinent. Zudem spielten auch wirtschaftliche Interessen und die Frage der deutschen Einigung eine wichtige Rolle in diesem Konflikt. Letztendlich führten diese verschiedenen Faktoren dazu, dass es zum Ausbruch des Krieges kam. **

Wann darf sich ein Whisky Whisky nennen?
Ein Whisky darf sich offiziell nur Whisky nennen, wenn er bestimmte Kriterien erfüllt. Dazu gehört unter anderem, dass er aus Getreide hergestellt und in Eichenfässern gereift sein muss. Zudem muss der Alkoholgehalt während der Herstellung und Abfüllung bestimmte Grenzwerte einhalten. Die genauen Vorschriften können je nach Land variieren, aber im Allgemeinen müssen diese Standards erfüllt sein, damit ein Getränk als Whisky bezeichnet werden darf. In Schottland und Irland wird Whisky ohne "e" geschrieben, während in den USA und Kanada die Schreibweise "Whiskey" üblich ist. **
Gesucht wird ein französischer Popsänger.
Ein bekannter französischer Popsänger ist Stromae. Er ist für seine Hits wie "Alors on danse" und "Papaoutai" bekannt. Seine Musik kombiniert eingängige Melodien mit tiefgründigen Texten und hat internationalen Erfolg. **
Top-Angebote
Produkte zum Begriff Französischer-Whisky---Galaad:
-
Französischer Whisky - Celtic Whisky Distillerie - Kornog - Etui - 0.7LKornog Bourbon Barrel ist ein Single Malt mit einem ausgeprägt torfigen Charakter. In der Nase zeigt er ein Bouquet von Aromen, die von Zitronenschalen bis zu Bienenwachs reichen, mit einem Hauch von Vanille. Am Gaumen ist das Gleichgewicht perfekt und verbindet die Rauchigkeit des Torfs mit der Frucht und den Gewürzen, die aus der geduldigen Reifung resultieren. Ein Whisky mit Charakter, der die Eingeweihten verführen wird! Einer dieser einzigartigen Whiskys in Frankreich, destilliert in Kellern, die nur wenige Meter vom Meer entfernt sind! Mit seinem torfigen Profil und seinen rauchigen Aromen werden Sie ihn lieben!76,88 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Französischer Whisky - Distillerie Hepp - 0.7LSchon seit dem frühen 19. Jahrhundertdestillierte die Familie Hepp Obst aus den Obstgärten der Einwohner von Uberach im Elsass. Nach der Gründung einer eigenen Brennerei im Jahr 1972 und dem Aufbau des Vertriebs von Branntweinen, begannen René Hepp und sein Sohn Tharcis 2007 mit der Herstellung von IGP-Whisky im Elsass. Ihr "Ouiski" offenbart eine seltene Intensität und schmeckt einfach unheimlich lecker. Die würzigen, fruchtigen und unterholzigen Noten sind von großer Präzision und absolut bemerkenswerter Balance. Eine wirklich rundum gelungene Kreation!44,53 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Französischer Whisky - Arlett - Blended - 0.7LEntdecken Sie den neuesten Blended Whisky aus der Brennerei Tessendier. Nach über drei Jahren Reifung in kleinen Fässern aus amerikanischer Eiche entfaltet dieser Whisky frische Vanillenoten, die von warmen Aromen von warmem Brot und kandierten Orangen begleitet werden.30,58 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Französischer monarch
Ludwig XIV.Franz II.Louis-Phili... I.Karl IX.Mehr Ergebnisse **
-
Wann ist ein Whisky ein Whisky?
Ein Whisky ist ein Whisky, wenn er aus fermentierter Getreidemaische hergestellt wird, die mindestens drei Jahre in Eichenfässern gereift ist. Zudem muss der Alkoholgehalt des destillierten Getränks während des Reifeprozesses unter 94,8% liegen. Der Begriff "Whisky" ist gesetzlich geschützt und unterliegt strengen Vorschriften, die je nach Herkunftsland variieren können. Letztendlich ist ein Whisky ein Whisky, wenn er die charakteristischen Aromen und Geschmacksprofile aufweist, die durch die spezifischen Herstellungs- und Reifemethoden entstehen. **
-
Was ist französischer Käse?
Französischer Käse ist eine große Vielfalt von Käsesorten, die in Frankreich hergestellt werden. Dazu gehören bekannte Sorten wie Brie, Camembert, Roquefort und Comté, aber auch viele regionale Spezialitäten. Französischer Käse zeichnet sich durch seine Vielfalt an Aromen, Texturen und Herstellungsmethoden aus und ist weltweit für seine hohe Qualität und Tradition bekannt. **
-
Was ist französischer Kaffee?
Französischer Kaffee bezieht sich auf die Art und Weise, wie Kaffee in Frankreich zubereitet und genossen wird. In Frankreich wird oft ein kräftiger, dunkel gerösteter Kaffee bevorzugt, der in kleinen Tassen serviert wird. Typischerweise wird französischer Kaffee mit einem Stück Zucker oder einem kleinen Gebäck wie einem Croissant genossen. In Frankreich ist Kaffee ein wichtiger Bestandteil des sozialen Lebens und wird oft in Cafés oder Bistros getrunken. Die Zubereitung von französischem Kaffee kann je nach Region und persönlichen Vorlieben variieren. **
Ähnliche Suchbegriffe für Französischer-Whisky---Galaad
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist französischer Estragon winterhart?
Ist französischer Estragon winterhart? Ja, französischer Estragon ist winterhart bis zu einer gewissen Grenze. Er kann Temperaturen bis etwa -10 Grad Celsius standhalten, aber bei strengeren Frösten benötigt er Schutz. Es ist ratsam, den Estragon im Winter mit einer Mulchschicht oder Vlies abzudecken, um ihn vor Kälteschäden zu schützen. In Regionen mit sehr kalten Wintern kann es sinnvoll sein, den Estragon in einem Topf anzubauen und ihn im Winter an einem geschützten Ort zu überwintern. Es ist wichtig, den Estragon vor starkem Frost zu schützen, um seine Überlebenschancen zu erhöhen. **
-
Warum Deutsch Französischer Krieg?
Der Deutsch-Französische Krieg von 1870-1871 wurde hauptsächlich durch territoriale und politische Spannungen zwischen dem Königreich Preußen und dem Zweiten Französischen Kaiserreich ausgelöst. Beide Länder hatten unterschiedliche Vorstellungen über die zukünftige politische Struktur Europas und rivalisierten um die Vorherrschaft auf dem Kontinent. Zudem spielten auch wirtschaftliche Interessen und die Frage der deutschen Einigung eine wichtige Rolle in diesem Konflikt. Letztendlich führten diese verschiedenen Faktoren dazu, dass es zum Ausbruch des Krieges kam. **
-
Wann darf sich ein Whisky Whisky nennen?
Ein Whisky darf sich offiziell nur Whisky nennen, wenn er bestimmte Kriterien erfüllt. Dazu gehört unter anderem, dass er aus Getreide hergestellt und in Eichenfässern gereift sein muss. Zudem muss der Alkoholgehalt während der Herstellung und Abfüllung bestimmte Grenzwerte einhalten. Die genauen Vorschriften können je nach Land variieren, aber im Allgemeinen müssen diese Standards erfüllt sein, damit ein Getränk als Whisky bezeichnet werden darf. In Schottland und Irland wird Whisky ohne "e" geschrieben, während in den USA und Kanada die Schreibweise "Whiskey" üblich ist. **
-
Gesucht wird ein französischer Popsänger.
Ein bekannter französischer Popsänger ist Stromae. Er ist für seine Hits wie "Alors on danse" und "Papaoutai" bekannt. Seine Musik kombiniert eingängige Melodien mit tiefgründigen Texten und hat internationalen Erfolg. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.