Domain jbmo.de kaufen?
Wir ziehen mit dem Projekt
jbmo.de um.
Sind Sie am Kauf der Domain
jbmo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbmo.de kaufen?
Was bedeutet Dallmayr Prodomo?
Dallmayr Prodomo ist eine Kaffeesorte, die von der deutschen Kaffeemarke Dallmayr hergestellt wird. Der Begriff "Prodomo" ist eine Kombination aus den lateinischen Wörtern "pro" (für) und "domo" (Haus). Somit könnte man es als "für das Haus" oder "für Zuhause" übersetzen. Dallmayr Prodomo ist bekannt für seinen milden Geschmack und sein ausgewogenes Aroma. Es handelt sich um eine hochwertige Kaffeesorte, die speziell für den Genuss zuhause entwickelt wurde. **
Schmeckt Dallmayr Kaffee gut?
Die Geschmackspräferenzen für Kaffee sind subjektiv, daher kann die Frage nicht eindeutig beantwortet werden. Einige Menschen mögen den Geschmack von Dallmayr Kaffee, während andere ihn vielleicht nicht mögen. Es ist am besten, verschiedene Sorten auszuprobieren, um herauszufinden, ob sie einem persönlich schmecken. **
Ähnliche Suchbegriffe für Dallmayr-Kaffeebohnen-Lungo-Selektion
Top-Angebote
Produkte zum Begriff Dallmayr-Kaffeebohnen-Lungo-Selektion:
-
Dallmayr Kaffeebohnen »Via Verde« 1000 g braunKaffeebohnen »Via Verde« 1000 g, Geschmack (Herstellerangabe): vollmundig / wenig Säure / Aroma aus Schokolade und roten Früchten, Kaffee-Art: ganze Bohnen, Inhalt (g): 1000 g, Lebensmittel/Kaffee/Kaffee ganze Bohne22,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo ist Dallmayr im Angebot?
Wo ist Dallmayr im Angebot? Dallmayr Kaffee wird in vielen Supermärkten, Drogerien und Fachgeschäften angeboten. Es lohnt sich, die aktuellen Prospekte und Angebote der verschiedenen Geschäfte zu durchsuchen, um das beste Angebot für Dallmayr Kaffee zu finden. Auch Online-Shops und spezialisierte Kaffeeläden führen oft Dallmayr Produkte im Sortiment. Es kann sich lohnen, nach Sonderaktionen oder Rabatten Ausschau zu halten, um Dallmayr Kaffee günstiger zu erwerben. Letztendlich hängt es davon ab, wo man normalerweise einkauft und welche Geschäfte in der Nähe Dallmayr Kaffee führen. **
-
Ist Lungo normaler Kaffee?
Ist Lungo normaler Kaffee? Lungo ist eine spezielle Art von Kaffee, die durch die Verlängerung des Brühvorgangs entsteht, wodurch mehr Wasser durch das Kaffeepulver läuft. Dadurch erhält man einen milderen und weniger konzentrierten Kaffee als bei einem Espresso. Obwohl Lungo im Vergleich zu Espresso weniger stark ist, wird er dennoch als eine Form von normalem Kaffee angesehen. Letztendlich hängt es von den persönlichen Vorlieben ab, ob man Lungo als normalen Kaffee betrachtet oder nicht. **
-
Was ist ein Lungo?
Was ist ein Lungo? Ein Lungo ist eine Kaffeespezialität, die durch die Verlängerung eines Espressos mit heißem Wasser entsteht. Dadurch wird der Kaffee milder und weniger konzentriert als ein Espresso. Ein Lungo hat in der Regel eine größere Menge an Wasser und dauert länger in der Zubereitung als ein Espresso. Viele Kaffeeliebhaber schätzen den milderen Geschmack und die größere Menge an Lungo im Vergleich zum Espresso. **
-
Was ist ein Lungo Kaffee?
Was ist ein Lungo Kaffee? Ein Lungo Kaffee ist eine Kaffeezubereitungsmethode, bei der mehr Wasser durch das Kaffeepulver läuft als bei einem normalen Espresso. Dadurch entsteht ein größerer Kaffee mit einem milderen Geschmack und weniger Intensität. Der Lungo wird oft als Alternative zum Espresso genossen, da er weniger konzentriert ist, aber dennoch einen kräftigen Kaffeegeschmack bietet. In der Regel wird ein Lungo mit etwa doppelter Wassermenge im Vergleich zu einem Espresso zubereitet, was zu einem längeren Extraktionsprozess führt. Der Name "Lungo" stammt aus dem Italienischen und bedeutet "lang", was auf die längere Extraktionszeit hinweist, die für diese Kaffeevariante benötigt wird. **
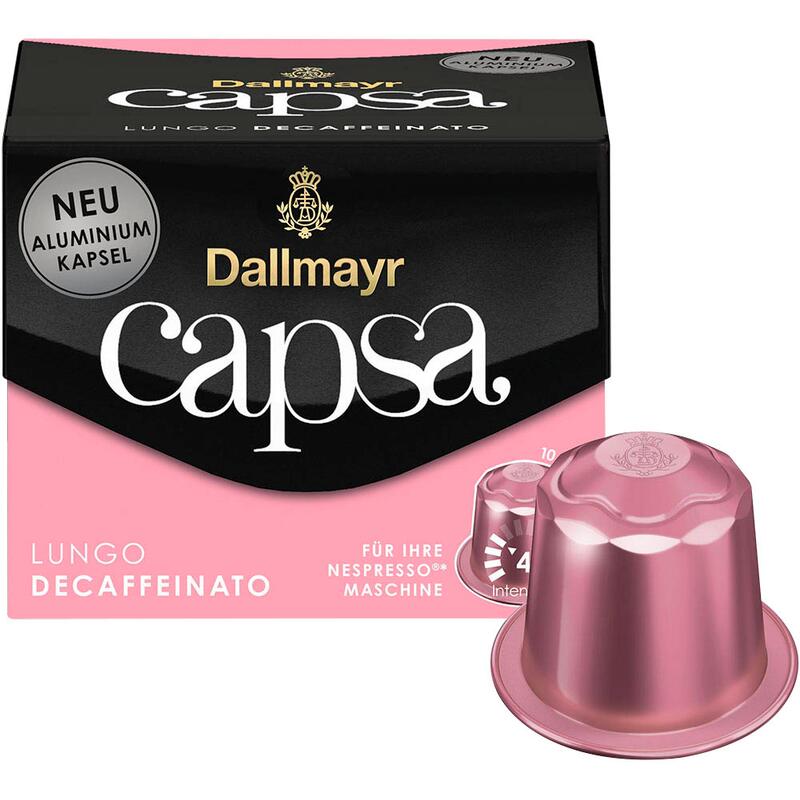

Was ist ein Lungo Barista?
Was ist ein Lungo Barista? Ein Lungo Barista ist ein längerer Espresso, der von einem Barista zubereitet wird. Im Gegensatz zum klassischen Espresso, der nur etwa 25-30 ml Flüssigkeit enthält, wird ein Lungo Barista mit etwa doppelter Menge zubereitet. Dadurch erhält man einen milderen Geschmack und ein größeres Volumen. Ein Lungo Barista wird oft mit einer speziellen Espressomaschine zubereitet, die eine längere Extraktionszeit ermöglicht. Dieser Kaffee eignet sich besonders gut für Liebhaber von milderen Kaffeesorten und für diejenigen, die gerne einen größeren Kaffee genießen möchten. **
Was ist Lungo bei Nespresso?
Lungo ist eine Kaffeespezialität, die bei Nespresso angeboten wird. Es handelt sich um einen Espresso, der mit mehr Wasser zubereitet wird, wodurch ein größerer Kaffee entsteht. Dadurch ist ein Lungo milder und weniger konzentriert als ein herkömmlicher Espresso. Die längere Extraktionszeit sorgt dafür, dass mehr Aromen und Geschmacksnuancen freigesetzt werden. Ein Lungo eignet sich besonders gut für Kaffeeliebhaber, die einen milderen und dennoch aromatischen Kaffee genießen möchten. **
Top-Angebote
Produkte zum Begriff Dallmayr-Kaffeebohnen-Lungo-Selektion:
-
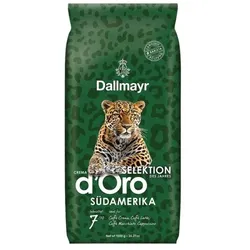
Dallmayr Kaffeebohnen »Lungo Selektion Südamerika« 1000 g braunKaffeebohnen »Lungo Selektion Südamerika« 1000 g, Röstung: keine Herstellerangabe, Säure: keine Herstellerangabe, Intensität: 7 (Skala 1 bis 10), Geschmack (Herstellerangabe): fruchtig-nussig / Hauch von Jasmin / süß im Geschmack / feine säure, Kaffee-Art: ganze Bohnen, Kaffeesorte: Arabica- und Robustabohnen, Inhalt (g): 1000 g, Lebensmittel/Kaffee/Kaffee ganze Bohne20,64 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
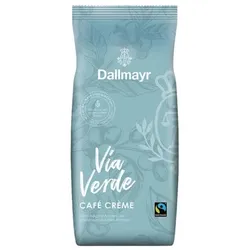
Dallmayr Kaffeebohnen »Via Verde« 1000 g braunKaffeebohnen »Via Verde« 1000 g, Geschmack (Herstellerangabe): vollmundig / wenig Säure / Aroma aus Schokolade und roten Früchten, Kaffee-Art: ganze Bohnen, Inhalt (g): 1000 g, Lebensmittel/Kaffee/Kaffee ganze Bohne22,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Dallmayr Prodomo?
Dallmayr Prodomo ist eine Kaffeesorte, die von der deutschen Kaffeemarke Dallmayr hergestellt wird. Der Begriff "Prodomo" ist eine Kombination aus den lateinischen Wörtern "pro" (für) und "domo" (Haus). Somit könnte man es als "für das Haus" oder "für Zuhause" übersetzen. Dallmayr Prodomo ist bekannt für seinen milden Geschmack und sein ausgewogenes Aroma. Es handelt sich um eine hochwertige Kaffeesorte, die speziell für den Genuss zuhause entwickelt wurde. **
-
Schmeckt Dallmayr Kaffee gut?
Die Geschmackspräferenzen für Kaffee sind subjektiv, daher kann die Frage nicht eindeutig beantwortet werden. Einige Menschen mögen den Geschmack von Dallmayr Kaffee, während andere ihn vielleicht nicht mögen. Es ist am besten, verschiedene Sorten auszuprobieren, um herauszufinden, ob sie einem persönlich schmecken. **
-
Wo ist Dallmayr im Angebot?
Wo ist Dallmayr im Angebot? Dallmayr Kaffee wird in vielen Supermärkten, Drogerien und Fachgeschäften angeboten. Es lohnt sich, die aktuellen Prospekte und Angebote der verschiedenen Geschäfte zu durchsuchen, um das beste Angebot für Dallmayr Kaffee zu finden. Auch Online-Shops und spezialisierte Kaffeeläden führen oft Dallmayr Produkte im Sortiment. Es kann sich lohnen, nach Sonderaktionen oder Rabatten Ausschau zu halten, um Dallmayr Kaffee günstiger zu erwerben. Letztendlich hängt es davon ab, wo man normalerweise einkauft und welche Geschäfte in der Nähe Dallmayr Kaffee führen. **
-
Ist Lungo normaler Kaffee?
Ist Lungo normaler Kaffee? Lungo ist eine spezielle Art von Kaffee, die durch die Verlängerung des Brühvorgangs entsteht, wodurch mehr Wasser durch das Kaffeepulver läuft. Dadurch erhält man einen milderen und weniger konzentrierten Kaffee als bei einem Espresso. Obwohl Lungo im Vergleich zu Espresso weniger stark ist, wird er dennoch als eine Form von normalem Kaffee angesehen. Letztendlich hängt es von den persönlichen Vorlieben ab, ob man Lungo als normalen Kaffee betrachtet oder nicht. **
Ähnliche Suchbegriffe für Dallmayr-Kaffeebohnen-Lungo-Selektion
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Lungo?
Was ist ein Lungo? Ein Lungo ist eine Kaffeespezialität, die durch die Verlängerung eines Espressos mit heißem Wasser entsteht. Dadurch wird der Kaffee milder und weniger konzentriert als ein Espresso. Ein Lungo hat in der Regel eine größere Menge an Wasser und dauert länger in der Zubereitung als ein Espresso. Viele Kaffeeliebhaber schätzen den milderen Geschmack und die größere Menge an Lungo im Vergleich zum Espresso. **
-
Was ist ein Lungo Kaffee?
Was ist ein Lungo Kaffee? Ein Lungo Kaffee ist eine Kaffeezubereitungsmethode, bei der mehr Wasser durch das Kaffeepulver läuft als bei einem normalen Espresso. Dadurch entsteht ein größerer Kaffee mit einem milderen Geschmack und weniger Intensität. Der Lungo wird oft als Alternative zum Espresso genossen, da er weniger konzentriert ist, aber dennoch einen kräftigen Kaffeegeschmack bietet. In der Regel wird ein Lungo mit etwa doppelter Wassermenge im Vergleich zu einem Espresso zubereitet, was zu einem längeren Extraktionsprozess führt. Der Name "Lungo" stammt aus dem Italienischen und bedeutet "lang", was auf die längere Extraktionszeit hinweist, die für diese Kaffeevariante benötigt wird. **
-
Was ist ein Lungo Barista?
Was ist ein Lungo Barista? Ein Lungo Barista ist ein längerer Espresso, der von einem Barista zubereitet wird. Im Gegensatz zum klassischen Espresso, der nur etwa 25-30 ml Flüssigkeit enthält, wird ein Lungo Barista mit etwa doppelter Menge zubereitet. Dadurch erhält man einen milderen Geschmack und ein größeres Volumen. Ein Lungo Barista wird oft mit einer speziellen Espressomaschine zubereitet, die eine längere Extraktionszeit ermöglicht. Dieser Kaffee eignet sich besonders gut für Liebhaber von milderen Kaffeesorten und für diejenigen, die gerne einen größeren Kaffee genießen möchten. **
-
Was ist Lungo bei Nespresso?
Lungo ist eine Kaffeespezialität, die bei Nespresso angeboten wird. Es handelt sich um einen Espresso, der mit mehr Wasser zubereitet wird, wodurch ein größerer Kaffee entsteht. Dadurch ist ein Lungo milder und weniger konzentriert als ein herkömmlicher Espresso. Die längere Extraktionszeit sorgt dafür, dass mehr Aromen und Geschmacksnuancen freigesetzt werden. Ein Lungo eignet sich besonders gut für Kaffeeliebhaber, die einen milderen und dennoch aromatischen Kaffee genießen möchten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.