Domain jbmo.de kaufen?
Wir ziehen mit dem Projekt
jbmo.de um.
Sind Sie am Kauf der Domain
jbmo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbmo.de kaufen?
Ist Baumwolle antistatisch?
Ist Baumwolle antistatisch? Baumwolle ist von Natur aus nicht antistatisch, da sie Feuchtigkeit gut aufnehmen kann und somit die elektrostatische Aufladung reduziert. Allerdings kann Baumwolle durch die Verwendung von Weichspülern oder Trocknern mit antistatischen Eigenschaften behandelt werden, um die elektrostatische Aufladung weiter zu reduzieren. Es ist jedoch wichtig zu beachten, dass diese Behandlungen nicht dauerhaft sind und mit der Zeit nachlassen können. Insgesamt ist Baumwolle also nicht von Natur aus antistatisch, kann aber durch bestimmte Behandlungen antistatische Eigenschaften erhalten. **
Sind Mikrofasertücher antistatisch?
Ja, Mikrofasertücher sind in der Regel antistatisch. Aufgrund ihrer feinen Fasern haben sie die Fähigkeit, elektrostatische Ladungen zu reduzieren und somit Staub und Schmutz effektiv zu entfernen. Dies macht sie besonders geeignet für die Reinigung von elektronischen Geräten wie Bildschirmen, Kameras oder Smartphones, da sie keine Kratzer hinterlassen und gleichzeitig die statische Aufladung minimieren. Es ist jedoch wichtig zu beachten, dass die antistatische Wirkung im Laufe der Zeit nachlassen kann, daher sollten Mikrofasertücher regelmäßig gewaschen und gepflegt werden, um ihre Wirksamkeit zu erhalten. **
Ähnliche Suchbegriffe für Antistatisch
Top-Angebote
Produkte zum Begriff Antistatisch:
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Leinen antistatisch?
Ist Leinen antistatisch? Leinen ist von Natur aus antistatisch, da es Feuchtigkeit gut aufnehmen und ableiten kann. Dadurch wird die Bildung von elektrostatischer Aufladung reduziert. Im Vergleich zu synthetischen Materialien wie Polyester ist Leinen weniger anfällig für statische Aufladung. Daher ist Leinen eine gute Wahl für Kleidungsstücke, die antistatische Eigenschaften benötigen. Es ist jedoch wichtig zu beachten, dass die antistatischen Eigenschaften von Leinen durch Waschen und Tragen im Laufe der Zeit abnehmen können. **
-
Ist antistatisch gleich ESD?
Ist antistatisch gleich ESD? Antistatische Materialien sind so konzipiert, um die Ansammlung von elektrostatischer Ladung zu verhindern, während ESD (elektrostatische Entladung) Maßnahmen den sicheren Abfluss von elektrostatischer Ladung gewährleisten sollen, um Schäden an empfindlichen elektronischen Bauteilen zu vermeiden. Antistatische Materialien reduzieren die elektrostatische Aufladung, während ESD-Maßnahmen sicherstellen, dass die Ladung kontrolliert abgeleitet wird. Daher sind antistatische Materialien ein Teil der ESD-Präventionsstrategie, aber sie sind nicht dasselbe wie ESD-Maßnahmen. **
-
Ist ESD gleich antistatisch?
Nein, ESD (elektrostatische Entladung) bezieht sich auf den plötzlichen Ausgleich von Ladungen zwischen zwei Objekten, während antistatisch bedeutet, dass ein Gegenstand so konstruiert ist, dass er die Ansammlung von elektrostatischer Ladung verhindert. Antistatische Materialien leiten die Ladung ab, um die Entladung zu verhindern, während ESD-Schutzmaßnahmen darauf abzielen, Schäden durch elektrostatische Entladungen zu vermeiden. Antistatische Materialien können helfen, ESD zu verhindern, aber sie sind nicht dasselbe. Es ist wichtig, sowohl antistatische Materialien als auch ESD-Schutzmaßnahmen zu verwenden, um die Gefahr von Schäden durch elektrostatische Entladungen zu minimieren. **
-
Wie wird Kleidung antistatisch?
Kleidung kann antistatisch gemacht werden, indem spezielle Materialien verwendet werden, die die Ansammlung von elektrostatischer Ladung verhindern. Dazu gehören beispielsweise synthetische Fasern wie Polyester oder Nylon, die dazu neigen, weniger statische Elektrizität anzusammeln als Naturfasern wie Baumwolle oder Wolle. Zudem können auch spezielle Beschichtungen oder Behandlungen aufgetragen werden, die die Ableitung von elektrostatischer Ladung erleichtern. Ein weiterer Ansatz ist das Tragen von antistatischen Kleidungsstücken, die speziell für Arbeitsumgebungen mit empfindlichen elektronischen Geräten entwickelt wurden. Generell ist es wichtig, dass die Kleidung sauber und trocken ist, da Schmutz und Feuchtigkeit die Ansammlung von statischer Elektrizität begünstigen können. **

Ist diese Folie antistatisch?
Um diese Frage zu beantworten, müsste man wissen, um welche Art von Folie es sich handelt. Es gibt spezielle antistatische Folien, die dazu entwickelt wurden, elektrostatische Aufladungen zu verhindern. Wenn es sich um eine solche Folie handelt, sollte sie antistatisch sein. Andernfalls könnte die Folie elektrostatische Aufladungen verursachen. **
Wie bekommt man Kleidung antistatisch?
Um Kleidung antistatisch zu machen, kann man verschiedene Methoden anwenden. Eine Möglichkeit ist, spezielle antistatische Sprays oder Weichspüler zu verwenden, die die statische Aufladung reduzieren. Eine andere Methode ist, die Kleidung mit einem feuchten Tuch abzureiben, um die statische Aufladung zu neutralisieren. Zudem kann man auch darauf achten, Kleidung aus natürlichen Materialien wie Baumwolle oder Seide zu tragen, da synthetische Stoffe wie Polyester dazu neigen, sich statisch aufzuladen. Schließlich kann man auch versuchen, die Luftfeuchtigkeit in den Räumen zu erhöhen, da trockene Luft die statische Aufladung begünstigt. **
Top-Angebote
Produkte zum Begriff Antistatisch:
-
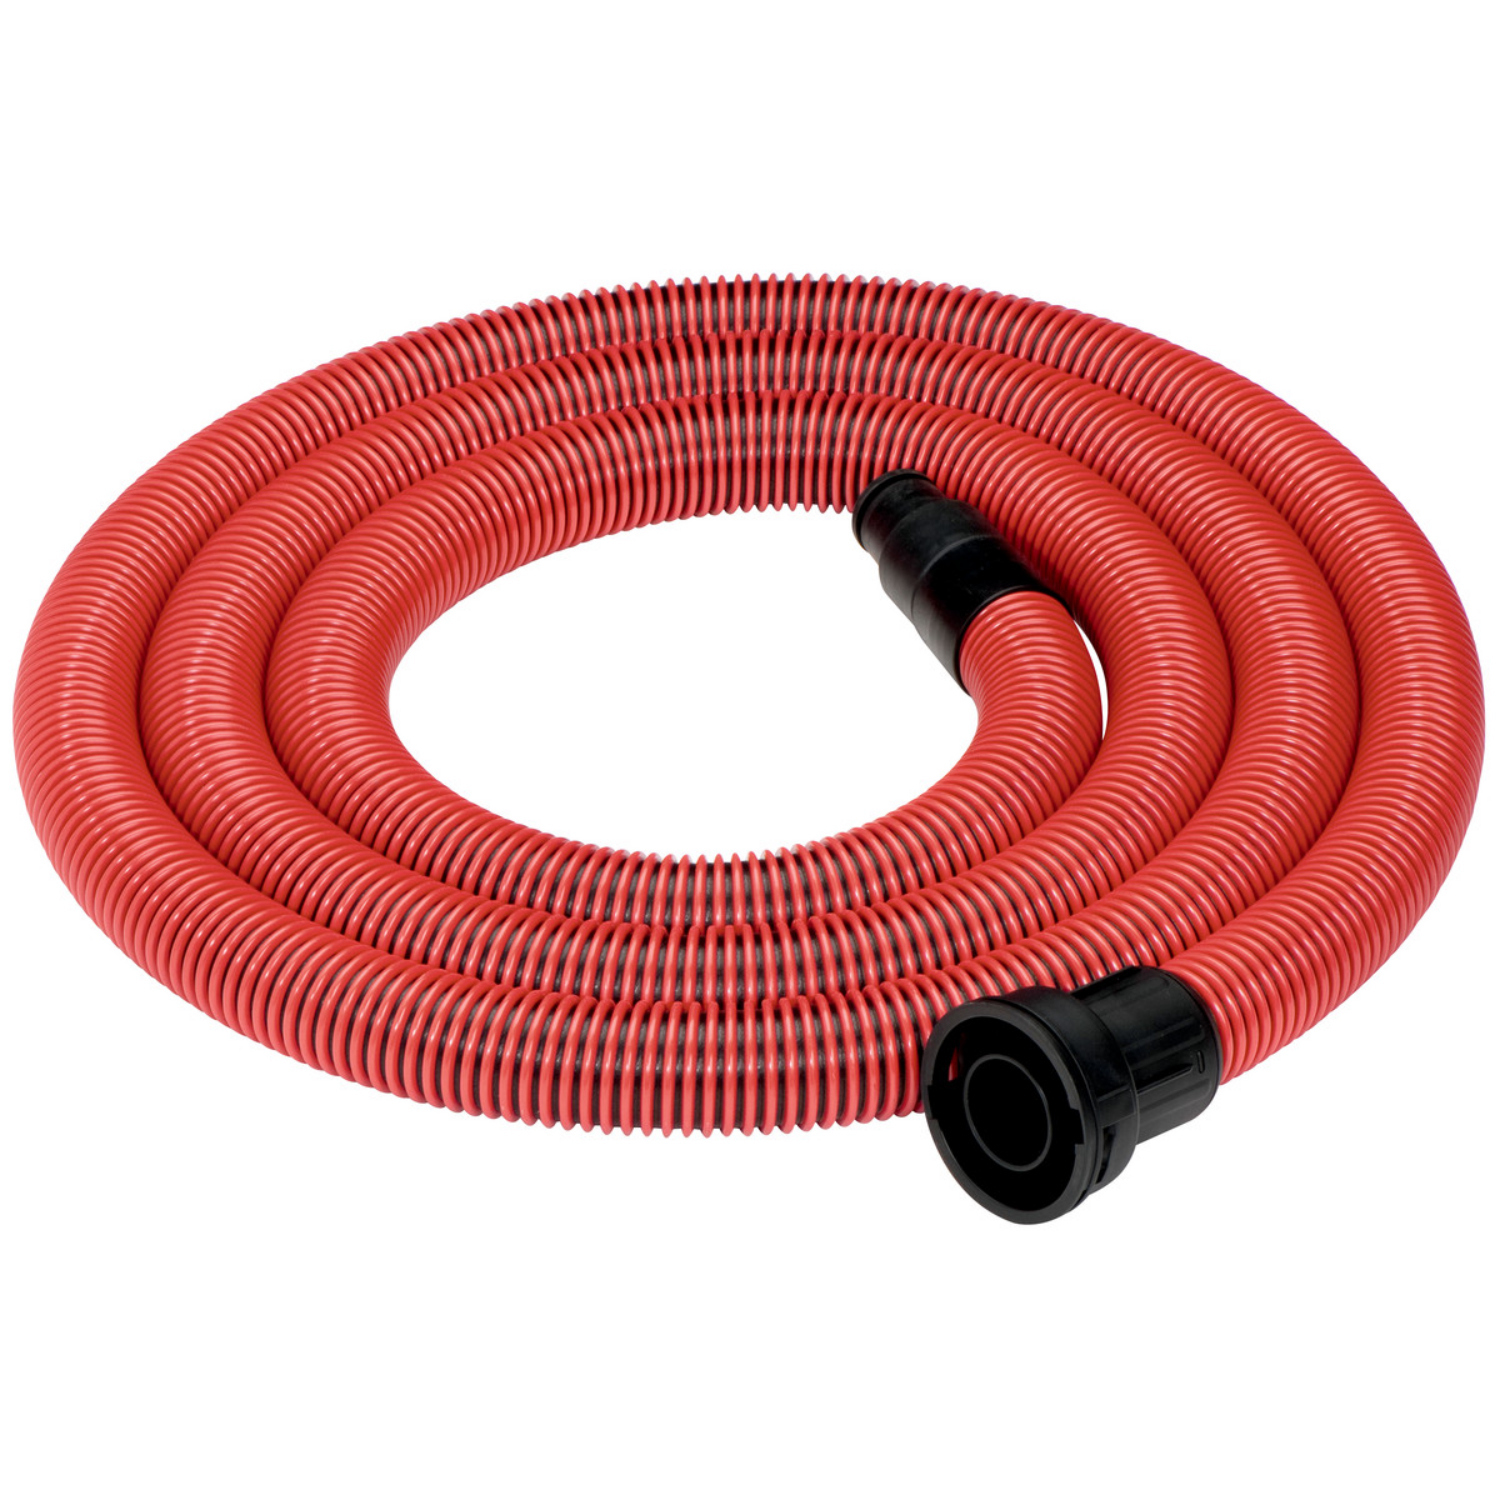
Metabo Saugschlauch antistatisch, 4m antistatischSaugschlauch Ø 35mm,L-4,0 m,A-58/25/35/45mm, antistatisch, 631370000 Flexibel und einfach verlängerbar: Absaugschlauch kann ohne zusätzliches Verbindungsstück mit einem zweiten verbunden werden Für Bajonettbefestigung und Drehgelenk Standardausrüstung bei ASR 50 M SC Technische Werte Schlauchlänge 4 m Schlauch-Ø, innen 38 mm Schlauch-Ø, außen 45 mm Anschluss-Ø, außen 27 mm Antistatisch 1 Elektrisch leitend 0 Bajonettanschluss 1 Drehausgleich beidseitig160,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
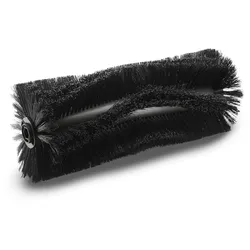
Kärcher Hauptkehrwalze antistatischDie antistatische Kehrwalze reinigt Teppichbeläge schonend und gründlich. Das spezifische Materialgemisch verhindert die elektrostatische Aufladung während der Reinigung und ermöglicht dem Bediener dadurch einen sicheren Umgang.163,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Baumwolle antistatisch?
Ist Baumwolle antistatisch? Baumwolle ist von Natur aus nicht antistatisch, da sie Feuchtigkeit gut aufnehmen kann und somit die elektrostatische Aufladung reduziert. Allerdings kann Baumwolle durch die Verwendung von Weichspülern oder Trocknern mit antistatischen Eigenschaften behandelt werden, um die elektrostatische Aufladung weiter zu reduzieren. Es ist jedoch wichtig zu beachten, dass diese Behandlungen nicht dauerhaft sind und mit der Zeit nachlassen können. Insgesamt ist Baumwolle also nicht von Natur aus antistatisch, kann aber durch bestimmte Behandlungen antistatische Eigenschaften erhalten. **
-
Sind Mikrofasertücher antistatisch?
Ja, Mikrofasertücher sind in der Regel antistatisch. Aufgrund ihrer feinen Fasern haben sie die Fähigkeit, elektrostatische Ladungen zu reduzieren und somit Staub und Schmutz effektiv zu entfernen. Dies macht sie besonders geeignet für die Reinigung von elektronischen Geräten wie Bildschirmen, Kameras oder Smartphones, da sie keine Kratzer hinterlassen und gleichzeitig die statische Aufladung minimieren. Es ist jedoch wichtig zu beachten, dass die antistatische Wirkung im Laufe der Zeit nachlassen kann, daher sollten Mikrofasertücher regelmäßig gewaschen und gepflegt werden, um ihre Wirksamkeit zu erhalten. **
-
Ist Leinen antistatisch?
Ist Leinen antistatisch? Leinen ist von Natur aus antistatisch, da es Feuchtigkeit gut aufnehmen und ableiten kann. Dadurch wird die Bildung von elektrostatischer Aufladung reduziert. Im Vergleich zu synthetischen Materialien wie Polyester ist Leinen weniger anfällig für statische Aufladung. Daher ist Leinen eine gute Wahl für Kleidungsstücke, die antistatische Eigenschaften benötigen. Es ist jedoch wichtig zu beachten, dass die antistatischen Eigenschaften von Leinen durch Waschen und Tragen im Laufe der Zeit abnehmen können. **
-
Ist antistatisch gleich ESD?
Ist antistatisch gleich ESD? Antistatische Materialien sind so konzipiert, um die Ansammlung von elektrostatischer Ladung zu verhindern, während ESD (elektrostatische Entladung) Maßnahmen den sicheren Abfluss von elektrostatischer Ladung gewährleisten sollen, um Schäden an empfindlichen elektronischen Bauteilen zu vermeiden. Antistatische Materialien reduzieren die elektrostatische Aufladung, während ESD-Maßnahmen sicherstellen, dass die Ladung kontrolliert abgeleitet wird. Daher sind antistatische Materialien ein Teil der ESD-Präventionsstrategie, aber sie sind nicht dasselbe wie ESD-Maßnahmen. **
Ähnliche Suchbegriffe für Antistatisch
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ESD gleich antistatisch?
Nein, ESD (elektrostatische Entladung) bezieht sich auf den plötzlichen Ausgleich von Ladungen zwischen zwei Objekten, während antistatisch bedeutet, dass ein Gegenstand so konstruiert ist, dass er die Ansammlung von elektrostatischer Ladung verhindert. Antistatische Materialien leiten die Ladung ab, um die Entladung zu verhindern, während ESD-Schutzmaßnahmen darauf abzielen, Schäden durch elektrostatische Entladungen zu vermeiden. Antistatische Materialien können helfen, ESD zu verhindern, aber sie sind nicht dasselbe. Es ist wichtig, sowohl antistatische Materialien als auch ESD-Schutzmaßnahmen zu verwenden, um die Gefahr von Schäden durch elektrostatische Entladungen zu minimieren. **
-
Wie wird Kleidung antistatisch?
Kleidung kann antistatisch gemacht werden, indem spezielle Materialien verwendet werden, die die Ansammlung von elektrostatischer Ladung verhindern. Dazu gehören beispielsweise synthetische Fasern wie Polyester oder Nylon, die dazu neigen, weniger statische Elektrizität anzusammeln als Naturfasern wie Baumwolle oder Wolle. Zudem können auch spezielle Beschichtungen oder Behandlungen aufgetragen werden, die die Ableitung von elektrostatischer Ladung erleichtern. Ein weiterer Ansatz ist das Tragen von antistatischen Kleidungsstücken, die speziell für Arbeitsumgebungen mit empfindlichen elektronischen Geräten entwickelt wurden. Generell ist es wichtig, dass die Kleidung sauber und trocken ist, da Schmutz und Feuchtigkeit die Ansammlung von statischer Elektrizität begünstigen können. **
-
Ist diese Folie antistatisch?
Um diese Frage zu beantworten, müsste man wissen, um welche Art von Folie es sich handelt. Es gibt spezielle antistatische Folien, die dazu entwickelt wurden, elektrostatische Aufladungen zu verhindern. Wenn es sich um eine solche Folie handelt, sollte sie antistatisch sein. Andernfalls könnte die Folie elektrostatische Aufladungen verursachen. **
-
Wie bekommt man Kleidung antistatisch?
Um Kleidung antistatisch zu machen, kann man verschiedene Methoden anwenden. Eine Möglichkeit ist, spezielle antistatische Sprays oder Weichspüler zu verwenden, die die statische Aufladung reduzieren. Eine andere Methode ist, die Kleidung mit einem feuchten Tuch abzureiben, um die statische Aufladung zu neutralisieren. Zudem kann man auch darauf achten, Kleidung aus natürlichen Materialien wie Baumwolle oder Seide zu tragen, da synthetische Stoffe wie Polyester dazu neigen, sich statisch aufzuladen. Schließlich kann man auch versuchen, die Luftfeuchtigkeit in den Räumen zu erhöhen, da trockene Luft die statische Aufladung begünstigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.