Domain jbmo.de kaufen?
Wir ziehen mit dem Projekt
jbmo.de um.
Sind Sie am Kauf der Domain
jbmo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbmo.de kaufen?
Wird Glasur fest?
Ja, Glasur wird fest, nachdem sie auf einem Gebäck oder einer anderen Oberfläche aufgetragen wurde. Dies geschieht durch den Prozess des Trocknens oder Aushärtens, bei dem die Feuchtigkeit in der Glasur langsam verdunstet. Je nach Art der Glasur kann dieser Vorgang einige Stunden bis zu mehreren Tagen dauern. Sobald die Glasur fest geworden ist, bildet sie eine glatte und glänzende Oberfläche, die das Gebäck schützt und ihm ein ansprechendes Aussehen verleiht. Es ist wichtig, Geduld zu haben und der Glasur genügend Zeit zum Trocknen zu geben, damit sie die gewünschte Festigkeit erreicht. **
Kann man über eine gebrannte Glasur noch eine weitere Glasur auftragen?
Ja, es ist möglich, über eine gebrannte Glasur eine weitere Glasur aufzutragen. Dies wird oft als "Überglasur" bezeichnet. Die gebrannte Glasur bildet eine Basis, auf der die neue Glasur haften kann. Beim erneuten Brennen verschmelzen die beiden Glasuren miteinander und bilden eine neue Oberfläche. **

Ähnliche Suchbegriffe für Glasur
Top-Angebote
Produkte zum Begriff Glasur:
-
Die Jury - Die besten Hits der 80er - Preis vom 05.11.2026 16:33:58 hBinding : Audio CD, Label : Ar-Express (Sony Music), Publisher : Ar-Express (Sony Music), NumberOfDiscs : 1, medium : Audio CD, publicationDate : 2004-01-01, releaseDate : 2004-03-01, artists : Die Jury3,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Kuchen mit Glasur überziehen?
Wann möchtest du den Kuchen mit Glasur überziehen? Hast du bereits gebacken und möchtest die Glasur direkt auftragen, oder möchtest du warten, bis der Kuchen abgekühlt ist? Welche Art von Glasur möchtest du verwenden - eine flüssige Schokoladenglasur, eine Zuckerglasur oder eine Buttercreme? Möchtest du den Kuchen vor dem Überziehen noch mit einer dünnen Schicht Ganache oder Marmelade bestreichen, um die Glasur besser haften zu lassen? Hast du bereits eine spezielle Technik oder Muster im Sinn, um den Kuchen mit Glasur zu verzieren? **
-
Was ist eine Glasur Ton?
Was ist eine Glasur Ton? Eine Glasur Ton ist eine spezielle Art von Ton, der für die Herstellung von Keramik verwendet wird. Er enthält Zusätze wie Quarz, Feldspat oder Kalk, die ihm eine glänzende Oberfläche verleihen. Diese Glasur Ton wird nach dem Formen und Trocknen des Keramikstücks aufgetragen und bei hohen Temperaturen gebrannt, um eine dauerhafte und glänzende Oberfläche zu erzeugen. Die Verwendung von Glasur Ton ermöglicht es Keramikern, eine Vielzahl von Farben und Effekten auf ihren Werken zu erzielen. **
-
Warum springt die Cakepop-Glasur?
Die Cakepop-Glasur kann springen, wenn sie zu schnell abkühlt oder zu dick aufgetragen wird. Wenn die Glasur zu schnell abkühlt, bildet sich eine äußere Schicht, während die Innenseite noch flüssig ist. Wenn die Glasur zu dick aufgetragen wird, kann sie beim Trocknen Risse bekommen und springen. **
-
Wie lange dauert Glasur zum Trocknen?
Wie lange Glasur zum Trocknen braucht, hängt von verschiedenen Faktoren ab, wie z.B. der Art der Glasur, der Dicke der Schicht und der Luftfeuchtigkeit. In der Regel dauert es jedoch zwischen 12 und 24 Stunden, bis die Glasur vollständig getrocknet ist. Es ist wichtig, die Glasur in einer gut belüfteten Umgebung trocknen zu lassen, um Schimmelbildung zu vermeiden. Um sicher zu gehen, dass die Glasur vollständig ausgehärtet ist, kann man einen Test machen, indem man leicht mit dem Finger darauf drückt - wenn keine Abdrücke zurückbleiben, ist die Glasur trocken. **


Was ist besser Engobe oder Glasur?
Was ist besser Engobe oder Glasur? Diese Frage hängt von verschiedenen Faktoren ab, wie dem gewünschten Aussehen, der gewünschten Textur und der Funktionalität des Endprodukts. Engobe ist eine dünnere Schicht, die oft für dekorative Zwecke verwendet wird und eine matte Oberfläche erzeugt. Glasur hingegen ist dicker und bietet eine glänzende Oberfläche, die oft wasserfest ist. Beide haben ihre Vor- und Nachteile und die Wahl hängt letztendlich von den individuellen Bedürfnissen und Vorlieben ab. Manchmal wird auch eine Kombination aus Engobe und Glasur verwendet, um verschiedene Effekte zu erzielen. Es ist wichtig, die Eigenschaften und Anwendungsmöglichkeiten beider Materialien zu verstehen, um die beste Entscheidung für das jeweilige Projekt zu treffen. **
Kann man Kuvertüre als Glasur verwenden?
Ja, man kann Kuvertüre als Glasur verwenden. Kuvertüre eignet sich besonders gut als Glasur, da sie beim Erkalten eine glänzende und glatte Oberfläche bildet. Zudem sorgt die Kuvertüre für einen intensiven Schokoladengeschmack auf dem Gebäck oder der Torte. Es ist wichtig, die Kuvertüre richtig zu temperieren, damit sie die gewünschte Konsistenz und Glanz erhält. Man kann die Kuvertüre auch mit verschiedenen Zutaten wie Nüssen oder Früchten verfeinern, um der Glasur eine besondere Note zu verleihen. **
Top-Angebote
Produkte zum Begriff Glasur:
-
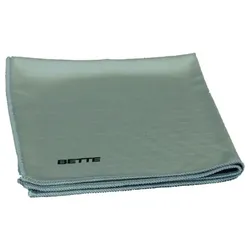
Bette Pflegetuch, für Glasur, Glasur Glasurplus, Antirutsch und Antirutsch Pro, Z0016912 Z0016912Bette Pflegetuch, für Glasur, Glasur Glasurplus, Antirutsch und Antirutsch Pro, Z0016912 ✓ Bette Familienunternehmen aus Delbrück, gegründet 1952 ✓ Hergestellt in Deutschland Für die regelmäßige Pflege reicht oft das richtige Tuch. Dieses Pflegetuch ist auf Oberflächen aus glasiertem Stahl abgestimmt. Anders als die Reinigerpaste ist es auch für die veredelten Oberflächen geeignet: BetteGlasur Plus, BetteAntirutsch, BetteAntirutsch Pro und BetteAntirutsch Sense. Technische Daten Serie BetteGlasur Artikelnummer (Hersteller) Z0016912 EAN 40385650811549,45 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Joel Schumacher - Die Jury [VHS] - Preis vom 05.11.2026 16:33:58 hAudienceRating : Freigegeben ab 12 Jahren, Binding : Videokassette, Label : Warner Home Video, Publisher : Warner Home Video, Format : Dolby, medium : Videokassette, releaseDate : 2000-02-24, runningTime : 143 minutes, theatricalReleaseDate : 1996-07-24, actors : Sandra Bullock, Samuel L. Jackson, Matthew McConaughey, Kevin Spacey, Brenda Fricker, Oliver Platt, Charles S. Dutton, Ashley Judd, Patrick McGoohan, Donald Sutherland, Kiefer Sutherland, John Diehl, Doug Hutchison, Nicky Katt, Joe Seneca, Chris Cooper, Beth Grant, Anthony Heald, Jonathan Hadary, Byron Jennings, Tonea Stewart, Kurtwood Smith, M. Emmet Walsh, directors : Joel Schumacher, music : Elliot Goldenthal3,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Glasur fest?
Ja, Glasur wird fest, nachdem sie auf einem Gebäck oder einer anderen Oberfläche aufgetragen wurde. Dies geschieht durch den Prozess des Trocknens oder Aushärtens, bei dem die Feuchtigkeit in der Glasur langsam verdunstet. Je nach Art der Glasur kann dieser Vorgang einige Stunden bis zu mehreren Tagen dauern. Sobald die Glasur fest geworden ist, bildet sie eine glatte und glänzende Oberfläche, die das Gebäck schützt und ihm ein ansprechendes Aussehen verleiht. Es ist wichtig, Geduld zu haben und der Glasur genügend Zeit zum Trocknen zu geben, damit sie die gewünschte Festigkeit erreicht. **
-
Kann man über eine gebrannte Glasur noch eine weitere Glasur auftragen?
Ja, es ist möglich, über eine gebrannte Glasur eine weitere Glasur aufzutragen. Dies wird oft als "Überglasur" bezeichnet. Die gebrannte Glasur bildet eine Basis, auf der die neue Glasur haften kann. Beim erneuten Brennen verschmelzen die beiden Glasuren miteinander und bilden eine neue Oberfläche. **
-
Wann Kuchen mit Glasur überziehen?
Wann möchtest du den Kuchen mit Glasur überziehen? Hast du bereits gebacken und möchtest die Glasur direkt auftragen, oder möchtest du warten, bis der Kuchen abgekühlt ist? Welche Art von Glasur möchtest du verwenden - eine flüssige Schokoladenglasur, eine Zuckerglasur oder eine Buttercreme? Möchtest du den Kuchen vor dem Überziehen noch mit einer dünnen Schicht Ganache oder Marmelade bestreichen, um die Glasur besser haften zu lassen? Hast du bereits eine spezielle Technik oder Muster im Sinn, um den Kuchen mit Glasur zu verzieren? **
-
Was ist eine Glasur Ton?
Was ist eine Glasur Ton? Eine Glasur Ton ist eine spezielle Art von Ton, der für die Herstellung von Keramik verwendet wird. Er enthält Zusätze wie Quarz, Feldspat oder Kalk, die ihm eine glänzende Oberfläche verleihen. Diese Glasur Ton wird nach dem Formen und Trocknen des Keramikstücks aufgetragen und bei hohen Temperaturen gebrannt, um eine dauerhafte und glänzende Oberfläche zu erzeugen. Die Verwendung von Glasur Ton ermöglicht es Keramikern, eine Vielzahl von Farben und Effekten auf ihren Werken zu erzielen. **
Ähnliche Suchbegriffe für Glasur
-
Die Jury - Die besten Hits der 80er - Preis vom 05.11.2026 16:33:58 hBinding : Audio CD, Label : Ar-Express (Sony Music), Publisher : Ar-Express (Sony Music), NumberOfDiscs : 1, medium : Audio CD, publicationDate : 2004-01-01, releaseDate : 2004-03-01, artists : Die Jury3,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum springt die Cakepop-Glasur?
Die Cakepop-Glasur kann springen, wenn sie zu schnell abkühlt oder zu dick aufgetragen wird. Wenn die Glasur zu schnell abkühlt, bildet sich eine äußere Schicht, während die Innenseite noch flüssig ist. Wenn die Glasur zu dick aufgetragen wird, kann sie beim Trocknen Risse bekommen und springen. **
-
Wie lange dauert Glasur zum Trocknen?
Wie lange Glasur zum Trocknen braucht, hängt von verschiedenen Faktoren ab, wie z.B. der Art der Glasur, der Dicke der Schicht und der Luftfeuchtigkeit. In der Regel dauert es jedoch zwischen 12 und 24 Stunden, bis die Glasur vollständig getrocknet ist. Es ist wichtig, die Glasur in einer gut belüfteten Umgebung trocknen zu lassen, um Schimmelbildung zu vermeiden. Um sicher zu gehen, dass die Glasur vollständig ausgehärtet ist, kann man einen Test machen, indem man leicht mit dem Finger darauf drückt - wenn keine Abdrücke zurückbleiben, ist die Glasur trocken. **
-
Was ist besser Engobe oder Glasur?
Was ist besser Engobe oder Glasur? Diese Frage hängt von verschiedenen Faktoren ab, wie dem gewünschten Aussehen, der gewünschten Textur und der Funktionalität des Endprodukts. Engobe ist eine dünnere Schicht, die oft für dekorative Zwecke verwendet wird und eine matte Oberfläche erzeugt. Glasur hingegen ist dicker und bietet eine glänzende Oberfläche, die oft wasserfest ist. Beide haben ihre Vor- und Nachteile und die Wahl hängt letztendlich von den individuellen Bedürfnissen und Vorlieben ab. Manchmal wird auch eine Kombination aus Engobe und Glasur verwendet, um verschiedene Effekte zu erzielen. Es ist wichtig, die Eigenschaften und Anwendungsmöglichkeiten beider Materialien zu verstehen, um die beste Entscheidung für das jeweilige Projekt zu treffen. **
-
Kann man Kuvertüre als Glasur verwenden?
Ja, man kann Kuvertüre als Glasur verwenden. Kuvertüre eignet sich besonders gut als Glasur, da sie beim Erkalten eine glänzende und glatte Oberfläche bildet. Zudem sorgt die Kuvertüre für einen intensiven Schokoladengeschmack auf dem Gebäck oder der Torte. Es ist wichtig, die Kuvertüre richtig zu temperieren, damit sie die gewünschte Konsistenz und Glanz erhält. Man kann die Kuvertüre auch mit verschiedenen Zutaten wie Nüssen oder Früchten verfeinern, um der Glasur eine besondere Note zu verleihen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.