Domain jbmo.de kaufen?
Wir ziehen mit dem Projekt
jbmo.de um.
Sind Sie am Kauf der Domain
jbmo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbmo.de kaufen?
Was ist die Schutzeinrichtung des Gehirns?
Die Schutzeinrichtung des Gehirns besteht aus verschiedenen Komponenten. Dazu gehören der Schädelknochen, der das Gehirn vor äußeren Einwirkungen schützt, sowie die Hirnhäute, die das Gehirn umgeben und vor Infektionen und Verletzungen schützen. Zusätzlich spielt die Blut-Hirn-Schranke eine wichtige Rolle, indem sie den Transport von Substanzen zwischen dem Blutkreislauf und dem Gehirn kontrolliert und schädliche Stoffe fernhält. **
Für welche Einsatzbereiche ist eine Fehlerstrom Schutzeinrichtung zwingend vorgeschrieben?
Eine Fehlerstrom-Schutzeinrichtung ist in erster Linie in Bereichen vorgeschrieben, in denen Personen einem erhöhten Risiko für elektrische Unfälle ausgesetzt sind, wie z.B. in Badezimmern, Küchen, Werkstätten oder im Freien. Darüber hinaus ist sie auch in gewerblichen und industriellen Umgebungen, in denen mit hohen elektrischen Strömen gearbeitet wird, unerlässlich. In öffentlichen Gebäuden, wie Schulen, Krankenhäusern oder Bürogebäuden, ist die Installation von Fehlerstrom-Schutzeinrichtungen ebenfalls gesetzlich vorgeschrieben. Generell wird empfohlen, sie in allen Bereichen zu installieren, in denen elektrische Geräte und Anlagen verwendet werden, um Personen und Sachwerte vor den Gefahren eines elektrischen Fehlers zu schützen. **

Ähnliche Suchbegriffe für Schutzeinrichtung
Top-Angebote
Produkte zum Begriff Schutzeinrichtung:
-
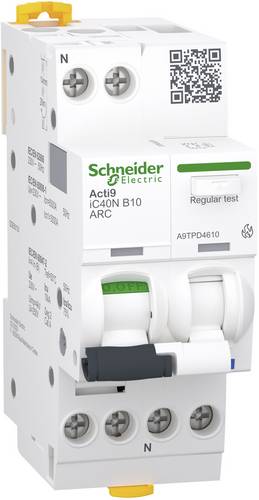
Schneider Electric A9TPD4610 Fehlerlichtbogen-SchutzeinrichtungActi9 iC40N ARC - ist ein AFDD (Fehlerlichtbogenschutzeinrichtung/Brandschutzschalter) zur Erkennung von Fehlerlichtbögen in Kombination mit einem Leitungsschutzschalter. 1P+N, 10A Nennstrom und B-Charakteristik. Das Bemessungskurzschlussausschaltvermögen reicht bis zu 6000A bei 230VAC gemäß EN/IEC 60898-1 und 10kA bei 230VAC gemäß EN/IEC 60947-2. Dieser AFDD in Kombination mit dem Leitungsschutzschalter schützt Stromkreise gegen Kurzschluss, Überlaststrom und Brandgefahr durch Fehlerlichtbögen. Durch die intergierte Sprungschaltung (schalten durch Federkraft) des Schaltmechanismus erhöht sich die Lebensdauer. Die beiden einzigartigen VisiTrip-Anzeigen des Acti9 iArc reduzieren die Interventionszeit, indem sie den ausgefallen Stromkreis anzeigen und die Art des Fehlers schnell identifizieren lassen. Die elektrische Lebensdauer beträgt bis zu 10.000 und die mechanische Lebensdauer bis zu 20.000 Schaltspielen. Die Bemessungsisolationsspannung Ui beträgt 250VAC. Begrenzungsklasse 3 (nach EN/IEC60898-1). Das Produkt kann auf eine DIN-Schiene aufgerastet werden. Seine Breite beträgt 2 TE. Verschmutzungsgrad 2. Produktfarbe weiß (RAL9003). Abmessungen (B) 36mm x (H) 91mm x (T)73mm. Schutzart IP20 (gemäß IEC/EN 60529) und IP40, sobald es in einem modularen Gehäuse eingebaut ist. Dieses Produkt ist konform gemäß der Normen EN/IEC 62606, EN/IEC 60898-1 und EN/IEC 60947-2.113,23 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
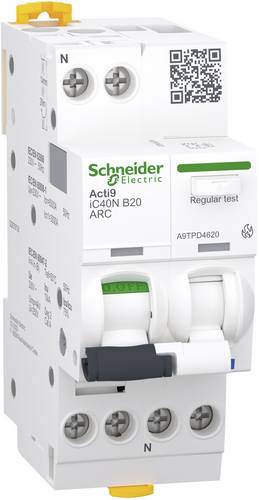
Schneider Electric A9TPD4620 Fehlerlichtbogen-SchutzeinrichtungActi9 iC40N ARC - ist ein AFDD (Fehlerlichtbogenschutzeinrichtung/Brandschutzschalter) zur Erkennung von Fehlerlichtbögen in Kombination mit einem Leitungsschutzschalter. 1P+N, 20A Nennstrom und B-Charakteristik. Das Bemessungskurzschlussausschaltvermögen reicht bis zu 6000A bei 230VAC gemäß EN/IEC 60898-1 und 10kA bei 230VAC gemäß EN/IEC 60947-2. Dieser AFDD in Kombination mit dem Leitungsschutzschalter schützt Stromkreise gegen Kurzschluss, Überlaststrom und Brandgefahr durch Fehlerlichtbögen. Durch die intergierte Sprungschaltung (schalten durch Federkraft) des Schaltmechanismus erhöht sich die Lebensdauer. Die beiden einzigartigen VisiTrip-Anzeigen des Acti9 iArc reduzieren die Interventionszeit, indem sie den ausgefallen Stromkreis anzeigen und die Art des Fehlers schnell identifizieren lassen. Die elektrische Lebensdauer beträgt bis zu 10.000 und die mechanische Lebensdauer bis zu 20.000 Schaltspielen. Die Bemessungsisolationsspannung Ui beträgt 250VAC. Begrenzungsklasse 3 (nach EN/IEC60898-1). Das Produkt kann auf eine DIN-Schiene aufgerastet werden. Seine Breite beträgt 2 TE. Verschmutzungsgrad 2. Produktfarbe weiß (RAL9003). Abmessungen (B) 36mm x (H) 91mm x (T)73mm. Schutzart IP20 (gemäß IEC/EN 60529) und IP40, sobald es in einem modularen Gehäuse eingebaut ist. Dieses Produkt ist konform gemäß der Normen EN/IEC 62606, EN/IEC 60898-1 und EN/IEC 60947-2.113,52 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
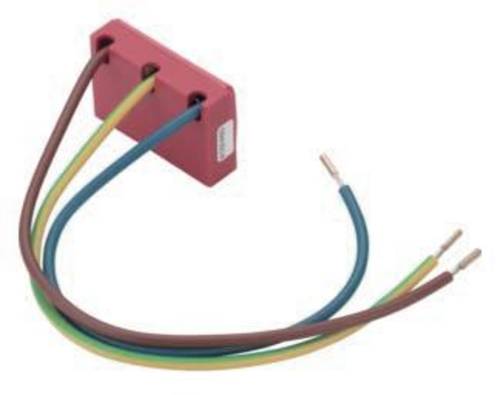
Hager EUS315 Überspannungs-Schutzeinrichtung 1St.Überspannungs-Schutzeinrichtung Typ 3 mit 3 Anschlüssen je 1,5mm². Überspannungsfeinschutz mit akustischer Defektmeldung und Trennwandfunktion, mit 3x Leitungslitze 1,5 mm², für Gerätebecher GBVR300/400 und GTVR300/400.57,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie muss ich die Fehlerstrom-Schutzeinrichtung in der Unterverteilung anschließen?
Die Fehlerstrom-Schutzeinrichtung (FI-Schalter) muss zwischen dem Neutralleiter und dem Schutzleiter angeschlossen werden. Der Stromfluss erfolgt über den Eingangs- und Ausgangsanschluss des FI-Schalters. Es ist wichtig, dass die korrekten Leiter an die entsprechenden Anschlüsse angeschlossen werden, um einen zuverlässigen Schutz vor Fehlerströmen zu gewährleisten. **
-
Welche Schaltzeichen gibt es in E-Plänen für eine ortsveränderliche Fehlerstrom-Schutzeinrichtung sowie einen Schukostecker?
In E-Plänen wird für eine ortsveränderliche Fehlerstrom-Schutzeinrichtung das Schaltzeichen eines FI-Schutzschalters verwendet. Dieses besteht aus einem Rechteck mit einem diagonalen Pfeil, der den Stromfluss symbolisiert. Für einen Schukostecker wird das Schaltzeichen eines Steckers verwendet, das aus drei Rechtecken besteht, die jeweils für die Phasen, den Neutralleiter und den Schutzleiter stehen. **
-
Wie werden Punkte in einem Wettbewerb oder einer Bewertung vergeben, um die Leistungen der Teilnehmer zu bewerten?
Punkte werden basierend auf vorher festgelegten Kriterien vergeben, die die Leistung der Teilnehmer bewerten. Jeder Teilnehmer erhält eine bestimmte Anzahl von Punkten entsprechend seiner Leistung. Die Gesamtpunktzahl bestimmt dann den Gewinner des Wettbewerbs oder der Bewertung. **
-
Was sind die Kriterien, nach denen eine Jury bei einem Wettbewerb oder einer Bewertung ihre Entscheidungen trifft?
Die Kriterien können je nach Wettbewerb variieren, aber üblicherweise bewertet die Jury die Originalität, Kreativität und Umsetzung des Beitrags. Auch die Einhaltung der Vorgaben, die technische Qualität und die Gesamtwirkung spielen eine Rolle bei der Entscheidungsfindung. Die Jury berücksichtigt zudem oft auch die Relevanz des Beitrags für das Thema des Wettbewerbs. **

Was sind die Kriterien, nach denen eine Jury beurteilt, ob ein Teilnehmer in einem Wettbewerb gewonnen hat oder nicht?
Die Kriterien können je nach Wettbewerb variieren, aber in der Regel werden Faktoren wie Originalität, Kreativität, technische Fähigkeiten, Präsentation und Einhaltung der Wettbewerbsregeln bewertet. Die Jury vergleicht die Leistungen der Teilnehmer anhand dieser Kriterien und wählt den Gewinner basierend auf ihrer Gesamtbewertung aus. Die Entscheidung der Jury ist endgültig und kann nicht angefochten werden. **
Findet ihr die Jury-Bewertung bei DSDS gut?
Als KI habe ich keine Meinung, aber die Bewertung der Jury bei DSDS ist umstritten. Einige Zuschauer finden sie fair und hilfreich, während andere sie als subjektiv und ungerecht empfinden. Letztendlich hängt es von den persönlichen Vorlieben und Meinungen der Zuschauer ab. **
Top-Angebote
Produkte zum Begriff Schutzeinrichtung:
-
Schneider Electric A9TPD4610 Fehlerlichtbogen-SchutzeinrichtungActi9 iC40N ARC - ist ein AFDD (Fehlerlichtbogenschutzeinrichtung/Brandschutzschalter) zur Erkennung von Fehlerlichtbögen in Kombination mit einem Leitungsschutzschalter. 1P+N, 10A Nennstrom und B-Charakteristik. Das Bemessungskurzschlussausschaltvermögen reicht bis zu 6000A bei 230VAC gemäß EN/IEC 60898-1 und 10kA bei 230VAC gemäß EN/IEC 60947-2. Dieser AFDD in Kombination mit dem Leitungsschutzschalter schützt Stromkreise gegen Kurzschluss, Überlaststrom und Brandgefahr durch Fehlerlichtbögen. Durch die intergierte Sprungschaltung (schalten durch Federkraft) des Schaltmechanismus erhöht sich die Lebensdauer. Die beiden einzigartigen VisiTrip-Anzeigen des Acti9 iArc reduzieren die Interventionszeit, indem sie den ausgefallen Stromkreis anzeigen und die Art des Fehlers schnell identifizieren lassen. Die elektrische Lebensdauer beträgt bis zu 10.000 und die mechanische Lebensdauer bis zu 20.000 Schaltspielen. Die Bemessungsisolationsspannung Ui beträgt 250VAC. Begrenzungsklasse 3 (nach EN/IEC60898-1). Das Produkt kann auf eine DIN-Schiene aufgerastet werden. Seine Breite beträgt 2 TE. Verschmutzungsgrad 2. Produktfarbe weiß (RAL9003). Abmessungen (B) 36mm x (H) 91mm x (T)73mm. Schutzart IP20 (gemäß IEC/EN 60529) und IP40, sobald es in einem modularen Gehäuse eingebaut ist. Dieses Produkt ist konform gemäß der Normen EN/IEC 62606, EN/IEC 60898-1 und EN/IEC 60947-2.113,23 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric A9TPD4620 Fehlerlichtbogen-SchutzeinrichtungActi9 iC40N ARC - ist ein AFDD (Fehlerlichtbogenschutzeinrichtung/Brandschutzschalter) zur Erkennung von Fehlerlichtbögen in Kombination mit einem Leitungsschutzschalter. 1P+N, 20A Nennstrom und B-Charakteristik. Das Bemessungskurzschlussausschaltvermögen reicht bis zu 6000A bei 230VAC gemäß EN/IEC 60898-1 und 10kA bei 230VAC gemäß EN/IEC 60947-2. Dieser AFDD in Kombination mit dem Leitungsschutzschalter schützt Stromkreise gegen Kurzschluss, Überlaststrom und Brandgefahr durch Fehlerlichtbögen. Durch die intergierte Sprungschaltung (schalten durch Federkraft) des Schaltmechanismus erhöht sich die Lebensdauer. Die beiden einzigartigen VisiTrip-Anzeigen des Acti9 iArc reduzieren die Interventionszeit, indem sie den ausgefallen Stromkreis anzeigen und die Art des Fehlers schnell identifizieren lassen. Die elektrische Lebensdauer beträgt bis zu 10.000 und die mechanische Lebensdauer bis zu 20.000 Schaltspielen. Die Bemessungsisolationsspannung Ui beträgt 250VAC. Begrenzungsklasse 3 (nach EN/IEC60898-1). Das Produkt kann auf eine DIN-Schiene aufgerastet werden. Seine Breite beträgt 2 TE. Verschmutzungsgrad 2. Produktfarbe weiß (RAL9003). Abmessungen (B) 36mm x (H) 91mm x (T)73mm. Schutzart IP20 (gemäß IEC/EN 60529) und IP40, sobald es in einem modularen Gehäuse eingebaut ist. Dieses Produkt ist konform gemäß der Normen EN/IEC 62606, EN/IEC 60898-1 und EN/IEC 60947-2.113,52 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schutzeinrichtung des Gehirns?
Die Schutzeinrichtung des Gehirns besteht aus verschiedenen Komponenten. Dazu gehören der Schädelknochen, der das Gehirn vor äußeren Einwirkungen schützt, sowie die Hirnhäute, die das Gehirn umgeben und vor Infektionen und Verletzungen schützen. Zusätzlich spielt die Blut-Hirn-Schranke eine wichtige Rolle, indem sie den Transport von Substanzen zwischen dem Blutkreislauf und dem Gehirn kontrolliert und schädliche Stoffe fernhält. **
-
Für welche Einsatzbereiche ist eine Fehlerstrom Schutzeinrichtung zwingend vorgeschrieben?
Eine Fehlerstrom-Schutzeinrichtung ist in erster Linie in Bereichen vorgeschrieben, in denen Personen einem erhöhten Risiko für elektrische Unfälle ausgesetzt sind, wie z.B. in Badezimmern, Küchen, Werkstätten oder im Freien. Darüber hinaus ist sie auch in gewerblichen und industriellen Umgebungen, in denen mit hohen elektrischen Strömen gearbeitet wird, unerlässlich. In öffentlichen Gebäuden, wie Schulen, Krankenhäusern oder Bürogebäuden, ist die Installation von Fehlerstrom-Schutzeinrichtungen ebenfalls gesetzlich vorgeschrieben. Generell wird empfohlen, sie in allen Bereichen zu installieren, in denen elektrische Geräte und Anlagen verwendet werden, um Personen und Sachwerte vor den Gefahren eines elektrischen Fehlers zu schützen. **
-
Wie muss ich die Fehlerstrom-Schutzeinrichtung in der Unterverteilung anschließen?
Die Fehlerstrom-Schutzeinrichtung (FI-Schalter) muss zwischen dem Neutralleiter und dem Schutzleiter angeschlossen werden. Der Stromfluss erfolgt über den Eingangs- und Ausgangsanschluss des FI-Schalters. Es ist wichtig, dass die korrekten Leiter an die entsprechenden Anschlüsse angeschlossen werden, um einen zuverlässigen Schutz vor Fehlerströmen zu gewährleisten. **
-
Welche Schaltzeichen gibt es in E-Plänen für eine ortsveränderliche Fehlerstrom-Schutzeinrichtung sowie einen Schukostecker?
In E-Plänen wird für eine ortsveränderliche Fehlerstrom-Schutzeinrichtung das Schaltzeichen eines FI-Schutzschalters verwendet. Dieses besteht aus einem Rechteck mit einem diagonalen Pfeil, der den Stromfluss symbolisiert. Für einen Schukostecker wird das Schaltzeichen eines Steckers verwendet, das aus drei Rechtecken besteht, die jeweils für die Phasen, den Neutralleiter und den Schutzleiter stehen. **
Ähnliche Suchbegriffe für Schutzeinrichtung
-
Hager EUS315 Überspannungs-Schutzeinrichtung 1St.Überspannungs-Schutzeinrichtung Typ 3 mit 3 Anschlüssen je 1,5mm². Überspannungsfeinschutz mit akustischer Defektmeldung und Trennwandfunktion, mit 3x Leitungslitze 1,5 mm², für Gerätebecher GBVR300/400 und GTVR300/400.57,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Punkte in einem Wettbewerb oder einer Bewertung vergeben, um die Leistungen der Teilnehmer zu bewerten?
Punkte werden basierend auf vorher festgelegten Kriterien vergeben, die die Leistung der Teilnehmer bewerten. Jeder Teilnehmer erhält eine bestimmte Anzahl von Punkten entsprechend seiner Leistung. Die Gesamtpunktzahl bestimmt dann den Gewinner des Wettbewerbs oder der Bewertung. **
-
Was sind die Kriterien, nach denen eine Jury bei einem Wettbewerb oder einer Bewertung ihre Entscheidungen trifft?
Die Kriterien können je nach Wettbewerb variieren, aber üblicherweise bewertet die Jury die Originalität, Kreativität und Umsetzung des Beitrags. Auch die Einhaltung der Vorgaben, die technische Qualität und die Gesamtwirkung spielen eine Rolle bei der Entscheidungsfindung. Die Jury berücksichtigt zudem oft auch die Relevanz des Beitrags für das Thema des Wettbewerbs. **
-
Was sind die Kriterien, nach denen eine Jury beurteilt, ob ein Teilnehmer in einem Wettbewerb gewonnen hat oder nicht?
Die Kriterien können je nach Wettbewerb variieren, aber in der Regel werden Faktoren wie Originalität, Kreativität, technische Fähigkeiten, Präsentation und Einhaltung der Wettbewerbsregeln bewertet. Die Jury vergleicht die Leistungen der Teilnehmer anhand dieser Kriterien und wählt den Gewinner basierend auf ihrer Gesamtbewertung aus. Die Entscheidung der Jury ist endgültig und kann nicht angefochten werden. **
-
Findet ihr die Jury-Bewertung bei DSDS gut?
Als KI habe ich keine Meinung, aber die Bewertung der Jury bei DSDS ist umstritten. Einige Zuschauer finden sie fair und hilfreich, während andere sie als subjektiv und ungerecht empfinden. Letztendlich hängt es von den persönlichen Vorlieben und Meinungen der Zuschauer ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.