Domain jbmo.de kaufen?
Wir ziehen mit dem Projekt
jbmo.de um.
Sind Sie am Kauf der Domain
jbmo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbmo.de kaufen?
Was ist der Unterschied zwischen a3 und a3 Sportback?
Der Hauptunterschied zwischen dem Audi A3 und dem Audi A3 Sportback liegt in der Karosserieform. Der A3 ist ein klassisches Stufenhecklimousine, während der A3 Sportback eine Schräghecklimousine mit einer größeren Heckklappe ist. Dadurch bietet der Sportback mehr Ladekapazität und Flexibilität im Kofferraum. Zusätzlich dazu bietet der A3 Sportback in der Regel mehr Platz im Innenraum für Passagiere und Gepäck. Die Sportback-Version hat auch eine sportlichere Optik und kann mit verschiedenen Ausstattungslinien und Motorisierungen konfiguriert werden. In Bezug auf Leistung und Technologie sind der A3 und der A3 Sportback in der Regel sehr ähnlich und teilen sich viele der gleichen Motoren und Ausstattungsmerkmale. Letztendlich hängt die Wahl zwischen dem A3 und dem A3 Sportback von den persönlichen Vorlieben des Käufers ab, ob man mehr Wert auf Stil oder Funktionalität legt. **
Was sind die Unterschiede zwischen dem Audi A3, dem A3 Sportback, dem A3 S line, dem S3 und dem RS3?
Der Audi A3 ist die Basisversion des Fahrzeugs, während der A3 Sportback eine Variante mit größerem Kofferraum ist. Der A3 S line ist eine Ausstattungsvariante des A3 mit sportlicherem Design und zusätzlichen Features. Der S3 ist eine leistungsstärkere Version des A3 mit einem stärkeren Motor und sportlicherem Fahrwerk. Der RS3 ist das Topmodell der A3-Reihe und verfügt über einen noch leistungsstärkeren Motor, eine sportlichere Optik und eine verbesserte Fahrwerksabstimmung. **

Ähnliche Suchbegriffe für A3
Top-Angebote
Produkte zum Begriff A3:
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
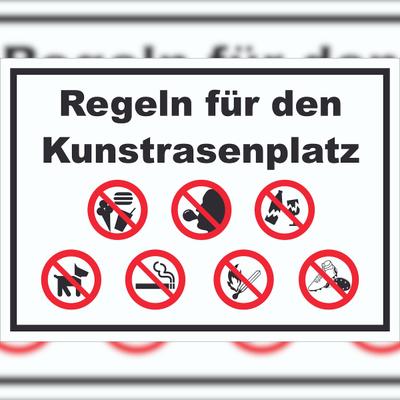
HB-Druck Aufkleber Regeln Kunstrasenplatz A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Passen die Felgen vom Audi A3 8P auch an einen A3 8V?
Ja, die Felgen vom Audi A3 8P passen auch auf den A3 8V, da beide Fahrzeuge die gleiche Lochkreisgröße (5x112) haben. Es ist jedoch wichtig zu beachten, dass die Felgengröße und die Einpresstiefe zwischen den beiden Modellen variieren können, daher sollten diese Faktoren überprüft werden, um sicherzustellen, dass die Felgen auch tatsächlich passen. **
-
Welche Fluggesellschaft ist a3?
"Die Fluggesellschaft a3 ist Aegean Airlines, eine griechische Fluggesellschaft mit Sitz in Athen. Sie wurde im Jahr 1987 gegründet und ist Mitglied der Star Alliance, einem globalen Luftfahrtbündnis. Aegean Airlines bedient hauptsächlich Ziele in Europa, dem Nahen Osten und Nordafrika. Die Fluggesellschaft ist bekannt für ihren guten Service und ihre modernen Flugzeuge." **
-
Welche Größe ist a3?
A3 ist ein internationales Standardformat für Papier, das 297 mm x 420 mm misst. Es gehört zur A-Reihe, die auf dem A0-Format basiert und sich durch eine halbierende Längen-Breiten-Verhältnis auszeichnet. A3 ist doppelt so groß wie A4 und halb so groß wie A2. Es wird häufig für Poster, Plakate, Zeichnungen und technische Zeichnungen verwendet. In der Druck- und Grafikdesignbranche ist A3 eines der beliebtesten Formate. **
-
Was bedeutet a3 b4?
Was bedeutet a3 b4? Ist das eine geheime Botschaft oder ein Code? Könnte es sich um eine Schachnotation handeln, die die Position von Figuren auf dem Schachbrett angibt? Oder ist es vielleicht ein Hinweis auf eine bestimmte Koordinate oder Route? Es wäre hilfreich, mehr Kontext zu haben, um die Bedeutung von a3 b4 besser zu verstehen. **

Was ist Preisstufe a3?
Was ist Preisstufe a3? Preisstufe a3 ist eine Tarifstufe im öffentlichen Nahverkehr, die je nach Verkehrsanbieter und Region unterschiedlich sein kann. In der Regel handelt es sich um eine höhere Preisstufe als a1 oder a2 und wird für längere Strecken oder spezielle Tarifzonen verwendet. Die genauen Kriterien für die Einteilung in Preisstufen können von Verkehrsbetrieb zu Verkehrsbetrieb variieren. Es lohnt sich daher, vor Fahrtantritt die genauen Tarifbestimmungen zu prüfen, um die passende Preisstufe zu wählen. **
Was bedeutet Preisstufe a3?
Die Preisstufe a3 ist eine Klassifizierung im öffentlichen Nahverkehr, die die Kosten für Fahrkarten festlegt. Sie basiert in der Regel auf der zurückgelegten Strecke oder dem Tarifgebiet. Je nach Verkehrsbetrieb kann die Preisstufe a3 unterschiedliche Bedeutungen haben, daher ist es wichtig, sich bei dem jeweiligen Anbieter über die genaue Definition zu informieren. In einigen Fällen kann die Preisstufe a3 beispielsweise für eine bestimmte Anzahl von Zonen oder Kilometern gelten. Es ist ratsam, sich vor dem Ticketkauf über die verschiedenen Preisstufen und ihre Bedeutung zu informieren, um unnötige Kosten zu vermeiden. **
Top-Angebote
Produkte zum Begriff A3:
-
HB-Druck Schild Regeln Kunstrasenplatz A3 (297x420mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
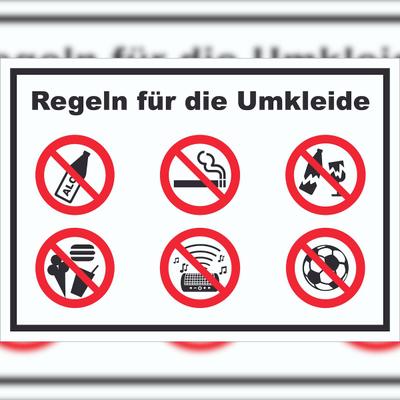
HB-Druck Aufkleber Regeln Umkleide A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen a3 und a3 Sportback?
Der Hauptunterschied zwischen dem Audi A3 und dem Audi A3 Sportback liegt in der Karosserieform. Der A3 ist ein klassisches Stufenhecklimousine, während der A3 Sportback eine Schräghecklimousine mit einer größeren Heckklappe ist. Dadurch bietet der Sportback mehr Ladekapazität und Flexibilität im Kofferraum. Zusätzlich dazu bietet der A3 Sportback in der Regel mehr Platz im Innenraum für Passagiere und Gepäck. Die Sportback-Version hat auch eine sportlichere Optik und kann mit verschiedenen Ausstattungslinien und Motorisierungen konfiguriert werden. In Bezug auf Leistung und Technologie sind der A3 und der A3 Sportback in der Regel sehr ähnlich und teilen sich viele der gleichen Motoren und Ausstattungsmerkmale. Letztendlich hängt die Wahl zwischen dem A3 und dem A3 Sportback von den persönlichen Vorlieben des Käufers ab, ob man mehr Wert auf Stil oder Funktionalität legt. **
-
Was sind die Unterschiede zwischen dem Audi A3, dem A3 Sportback, dem A3 S line, dem S3 und dem RS3?
Der Audi A3 ist die Basisversion des Fahrzeugs, während der A3 Sportback eine Variante mit größerem Kofferraum ist. Der A3 S line ist eine Ausstattungsvariante des A3 mit sportlicherem Design und zusätzlichen Features. Der S3 ist eine leistungsstärkere Version des A3 mit einem stärkeren Motor und sportlicherem Fahrwerk. Der RS3 ist das Topmodell der A3-Reihe und verfügt über einen noch leistungsstärkeren Motor, eine sportlichere Optik und eine verbesserte Fahrwerksabstimmung. **
-
Passen die Felgen vom Audi A3 8P auch an einen A3 8V?
Ja, die Felgen vom Audi A3 8P passen auch auf den A3 8V, da beide Fahrzeuge die gleiche Lochkreisgröße (5x112) haben. Es ist jedoch wichtig zu beachten, dass die Felgengröße und die Einpresstiefe zwischen den beiden Modellen variieren können, daher sollten diese Faktoren überprüft werden, um sicherzustellen, dass die Felgen auch tatsächlich passen. **
-
Welche Fluggesellschaft ist a3?
"Die Fluggesellschaft a3 ist Aegean Airlines, eine griechische Fluggesellschaft mit Sitz in Athen. Sie wurde im Jahr 1987 gegründet und ist Mitglied der Star Alliance, einem globalen Luftfahrtbündnis. Aegean Airlines bedient hauptsächlich Ziele in Europa, dem Nahen Osten und Nordafrika. Die Fluggesellschaft ist bekannt für ihren guten Service und ihre modernen Flugzeuge." **
Ähnliche Suchbegriffe für A3
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Aufkleber Regeln Kunstrasenplatz A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Schild Regeln Umkleide A3 (297x420mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Schild Regeln Umkleide A3 Rückseite selbstklebendSie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Größe ist a3?
A3 ist ein internationales Standardformat für Papier, das 297 mm x 420 mm misst. Es gehört zur A-Reihe, die auf dem A0-Format basiert und sich durch eine halbierende Längen-Breiten-Verhältnis auszeichnet. A3 ist doppelt so groß wie A4 und halb so groß wie A2. Es wird häufig für Poster, Plakate, Zeichnungen und technische Zeichnungen verwendet. In der Druck- und Grafikdesignbranche ist A3 eines der beliebtesten Formate. **
-
Was bedeutet a3 b4?
Was bedeutet a3 b4? Ist das eine geheime Botschaft oder ein Code? Könnte es sich um eine Schachnotation handeln, die die Position von Figuren auf dem Schachbrett angibt? Oder ist es vielleicht ein Hinweis auf eine bestimmte Koordinate oder Route? Es wäre hilfreich, mehr Kontext zu haben, um die Bedeutung von a3 b4 besser zu verstehen. **
-
Was ist Preisstufe a3?
Was ist Preisstufe a3? Preisstufe a3 ist eine Tarifstufe im öffentlichen Nahverkehr, die je nach Verkehrsanbieter und Region unterschiedlich sein kann. In der Regel handelt es sich um eine höhere Preisstufe als a1 oder a2 und wird für längere Strecken oder spezielle Tarifzonen verwendet. Die genauen Kriterien für die Einteilung in Preisstufen können von Verkehrsbetrieb zu Verkehrsbetrieb variieren. Es lohnt sich daher, vor Fahrtantritt die genauen Tarifbestimmungen zu prüfen, um die passende Preisstufe zu wählen. **
-
Was bedeutet Preisstufe a3?
Die Preisstufe a3 ist eine Klassifizierung im öffentlichen Nahverkehr, die die Kosten für Fahrkarten festlegt. Sie basiert in der Regel auf der zurückgelegten Strecke oder dem Tarifgebiet. Je nach Verkehrsbetrieb kann die Preisstufe a3 unterschiedliche Bedeutungen haben, daher ist es wichtig, sich bei dem jeweiligen Anbieter über die genaue Definition zu informieren. In einigen Fällen kann die Preisstufe a3 beispielsweise für eine bestimmte Anzahl von Zonen oder Kilometern gelten. Es ist ratsam, sich vor dem Ticketkauf über die verschiedenen Preisstufen und ihre Bedeutung zu informieren, um unnötige Kosten zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.